京东白条取现功能变化的背后原因揭秘
不少用户在面对京东白条界面变动时,会产生“取现功能被关闭”的直观错觉。实际上,这种功能的“消失”并非简单的业务关停,而是一场深层的产品形态重塑。原本直观、高频的取现入口,在经过合规化改造后,逐渐被整合进更为复杂的信贷产品矩阵中。用户之所以觉得“找不到了”,本质上是因为京东正在通过算法和权限控制,将原本带有“支付工具”色彩的消费金融,向更加专业化的“信用贷款”属性进行迁移。这种逻辑的转变,让习惯了旧模式、依赖即时流动性的用户产生了感知上的断裂感。
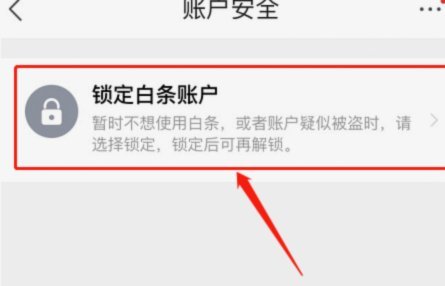
从监管视角审视,这种功能的隐退是金融去杠杆与合规化的大势所趋。监管机构对于互联网支付工具从事过度信贷业务有着明确的边界划定,严厉限制支付结算与信贷业务的过度混淆。京东白条作为支付与信用工具的集合体,必须在“消费支付”与“现金贷”之间划清界限。如果允许无门槛、无监管地进行大规模取现,极易触碰资金挪用与风险外溢的红线。因此,功能的“隐匿”或“入口收缩”,实际上是金融机构在监管压力下,通过收缩高风险业务边界,来实现风险隔离的防御性策略。
深层逻辑在于京东风控模型从“流量驱动”向“信用驱动”的迭代。早期的白条取现更多依赖于电商交易频次,是一种基于交易数据的粗放式授信。而现在的产品逻辑,更倾向于通过更严密的信用评估体系,将额度精准分配给具有真实消费场景的用户。这意味着,取现功能并未从系统中彻底抹除,而是被重新定义为一种基于特定场景的“消费信贷”。这种转变虽然降低了资金流动的便捷性,但极大提升了资产质量。用户看到的不再是一个随取随用的提款机,而是一个需要通过信用画像匹配、高度受控的金融服务节点。
这种功能的演变预示着互联网金融正告别“狂飙时代”。用户不再能依赖于单纯的额度扩张或便捷取现来获取流动性,取而代之的是更加结构化、标准化、且伴随强监管属性的信贷产品。这种变化对用户而言,意味着金融服务的门槛和复杂度在提升,对于平台而言,则是从“规模竞赛”转向“质量竞赛”的必然选择。京东白条功能的重塑,仅仅是整个互联网金融行业向合规、稳健、精细化运营转型的缩影,这种从扩张到内敛的趋势是不可逆转的。
相关文章
得物额度提现步骤及到账时间
得物平台作为一个新兴的社交电商平台,近年来吸引了大量用户参与。其独特的商业模式让用户能够通过分享商品、完成任务等方式积累“额度”,并最终将这些额度提现至自己的账户中。对于许多用户而言,如何快速且安全地...
拿去花提前还款指南
在当今快节奏的生活中,很多人通过“拿去花”平台进行消费。所谓“拿去花”,是指一些电商平台推出的购物先用后付或分期付款服务,消费者在购买商品时可以选择不立即支付全部款项,而是选择分期付款或者延迟支付的方...

正规渠道不通?这些方法帮你借钱
当前借贷市场呈现明显的分层化特征,正规金融机构与非正规渠道的边界日益模糊。银行体系内的信用贷款产品仍占据主导地位,但审批门槛与额度限制常让急需资金者望而却步。消费金融公司推出的"秒批"产品虽具备快速放...
拍拍贷款申请全流程解析
拍拍贷款作为互联网金融领域的典型代表,其申请流程体现了平台对效率与风控的双重追求。用户在操作过程中需经历从信息录入到资金到账的完整闭环,其中每个环节都暗含对借款人信用状况的深度挖掘。平台通过整合多维度...

1688赊账拿货真的那么容易吗?
1688的“先拿货赊账”模式听起来十分诱人,尤其对于刚起步的商家来说,能够有效缓解资金压力。然而,现实情况并非如此简单。虽然1688上存在一些提供赊账服务的供货商,但这种服务并非普遍,而且其条件往往苛...

羊小咩享花卡真的能刷出来吗?
羊小咩享花卡作为一款颇具争议的支付工具,其能否“刷出来”成为了热议话题。然而,“刷出来”本身缺乏明确定义,它可能指代通过不正当手段获取卡片信息,也可能是指利用合法途径获得稀缺的享花卡。两种情况都值得深...