微信分付能套现吗?
微信分付的核心逻辑在于信用额度的循环使用,而非直接贷款。用户绑定银行卡后,系统会根据消费记录、账户活跃度等因素评估信用额度,允许分次支付。这种机制与传统贷款不同,前者依赖用户信用评分,后者需要抵押物或担保。分付的额度本质上是信用授信,而非现金等价物,因此无法通过技术手段直接提取现金。
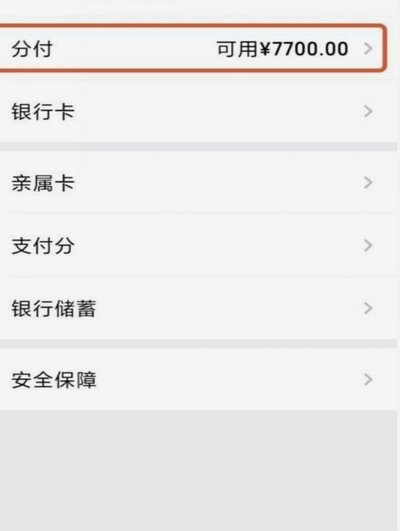
若试图通过多次分付累积资金,实质上仍需依赖银行卡的支付功能。每次分付扣款后,资金会实时转入绑定账户,无法脱离银行系统独立存在。微信支付的风控体系会监控异常交易行为,例如短时间内高频分付或大额转账,这与套现行为存在本质区别。用户若试图绕过系统限制,可能触发风控机制导致账户异常。

分付的使用场景多为日常消费,如购物、缴费等,其设计目的是降低用户支付门槛。若将分付用于资金周转,可能涉及违规操作。例如,通过分付支付后,再将资金转回银行卡,这种行为本质上是信用额度的循环利用,但可能违反平台对资金流动的监管规则,导致账户被限制或处罚。

微信支付的信用评估体系持续优化,用户行为数据被动态分析。若发现分付额度被异常使用,系统会调整授信额度或暂停服务。这种机制确保了分付功能的安全性,同时防止用户通过技术手段绕过信用审核。最终,分付更像是一种信用支付工具,而非可直接套现的金融产品。
相关文章
移动支付暗流:二维码套现的风险与陷阱
随着移动支付的普及,商家通过二维码收款已成为日常生活中常见的交易方式。然而,在便捷的背后,却隐藏着一种不规范的行为——“扫商户二维码套现”。这种行为不仅侵犯了商家权益,还可能带来法律风险。 首先,“...
安逸花借款:别让“明天”成为负担
“安逸花借款明天再来”这个看似简单的短语,实则暗藏着一个危险的消费陷阱。它并非简单的“留待明天”,而是代表着一种习惯性的、缺乏自制力的行为模式。从信用风险的角度来看,安逸花这类小额短期消费贷,本身就具...
分期乐购物套现靠谱吗?
近期,关于分期乐购物平台的讨论热度不减。很多人对其“购物套现”功能产生了浓厚的兴趣,但对于这一服务的安全性和可靠性持怀疑态度。实际上,“分期乐购物套现”的核心在于能否确保消费者的资金安全与合理使用。首...
分付破局:小卖部线上线下融合转型
“分付小卖部扫400套现”,这个看似简单的现象背后,蕴含着零售行业复杂而细微的变革力量。它不仅仅是技术应用的迭代,更反映了小卖部在面对线上流量冲击、经营成本上升以及消费者习惯转变时,为了生存和发展而采...
花呗套现:信用变现,风险潜藏
### 花呗套现的本质:一场信用与现金的暗渡陈仓 花呗,本质上是支付宝提供的一种信用额度服务,而非传统意义上的支付工具。所谓“花呗套现”,是指用户通过特定的操作手段,将原本用于消费支付的信用额度,转...
微信分付套现,现金安全吗
微信分付作为微信支付生态中的信用工具,其套现行为本质上是通过技术手段绕过平台风控规则的金融操作。从技术实现路径看,用户可能通过绑定第三方支付账户、拆分交易或利用商户结算漏洞完成资金转移。这种操作存在双...