便荔卡包催收启动的时间节点
债务催收的流程绝非一个由日历标记的单一日期事件,它是一个高度系统化、由风控模型和合同条款精确界定的渐进式过程。探讨“便荔卡包”这类消费信贷产品何时启动催收,核心命题不在于某一具体日期,而在于评估借款行为脱离正常还款周期所触发的内部预警机制。在最初的宽容期内,风控体系的触发阈值设置得极为微妙:系统不会等到逾期达到一定时长才行动,而是会在账期结算日和约定支付日之间设定多个临界点进行预警。这些预警包括电子信件通知、App内提醒,甚至是在服务入口页面增加的风险提示。真正意义上的“催收启动”,其起点往往是从借款人主动忽略这些温和提醒,且实际还款缺口达到合同约定的预警额度时发生的。这表明,提前规避风险,管理好认知的时间窗口,远比关注一个固定的催收日期更具战略意义。

债务催收的实质性升级,严格遵循多阶段递进的法律和商业模式。当最初的自动化短信提醒和客服语音通知失效后,其介入的层级会迅速提升,这标志着催收流程从“提醒管理”转为“风险回收”。专业的金融机构不会让催收处于一个真空期。时间线上的节点往往是以“天”为单位进行紧密监测的,例如从逾期首日到第3日,从第3日到第7日,每个时间区段都对应着不同的处理部门和沟通策略。这一过程的设计目的,是为了在法律可追溯性和商业化回收压力之间找到平衡点。借款人需要了解的重点是,催收的压力并非线性积累,而是遵循着“温柔提示—口头提醒—法律质询—最终处置”的阶梯式升级路径,每一次阶段切换都意味着债权方的投入的资源和采取的动作的升级。
从专业角度分析,催收启动的决定性因素远比简单的时间长度复杂,它涉及到合同违约级别的定性和机构内部的风险分级。如果一次逾期仅仅是因为资金周转暂时性受阻,且后续能提交完善的还款计划,那么当前的催收手段可能会停留在内部协商阶段,压力级别相对较低。然而,一旦逾期进入连续且多次的阶段,且借款人缺乏合理的解释和重组方案,风控系统会迅速将其归类为高风险违约,此时的催收启动将具备高度的侵入性和专业性。这阶段的沟通内容会立刻脱离日常提醒,转为引用法律条款和合同细则,讨论的重点从“请您还款”迅速转向“您必须执行何种还款义务”以及“法律后果如何承载”。掌握这一点,借款人才能更准确地预测即将面对的压力维度。

最终,关于“便荔卡包哪天开始催收”的焦虑,本质上是一种对不确定性风险的恐惧。因此,最佳的策略不是等待催收到来,而是主动介入并重构你的财务叙事。专业的风控体系更偏爱“主动解决”的借款人,而非“被动解释”的违约者。一旦发现还款周期有任何微小波动,无论多小,都应该立即通过官方渠道(而非等待催收电话)的主动联络窗口,提交一个详尽的资金周转和还款预测计划。这种超出预期、结构化的沟通,会极大地降低机构将其风险等级拉高的概率。专业的处理流程设计,本身就是一套激励借款人及时沟通、预先止血的机制,它引导你将关注点从“何时被追收”转移到“如何在我被追收之前解决问题”。
相关文章
便荔卡包怎么提前结清
“便荔卡包”指的是在支付平台、银行等金融机构设置的、用于支付荔枝代金券或荔枝相关消费的虚拟账户或钱包。提前结清这类账户并非简单的充值退款,而涉及对荔枝消费生态中长期关系、消费习惯以及潜在风险的综合考量...
分期乐哪一年开始上征信的
近年来,随着消费金融行业的快速发展,分期付款服务逐渐成为消费者购买商品的重要选择之一。分期乐作为一家知名的分期购物平台,在其发展历程中,逐渐将用户的信用信息接入央行征信系统,这一举措不仅对个人用户产生...
羊小咩购物分期攻略揭秘
羊小咩的购物额度分期机制本质上是一套动态信用评估与风险对冲的组合策略。平台通过整合用户消费频次、还款历史、设备使用特征等多维数据,构建出差异化的额度审批模型。这种模型并非静态数值,而是随用户行为持续演...
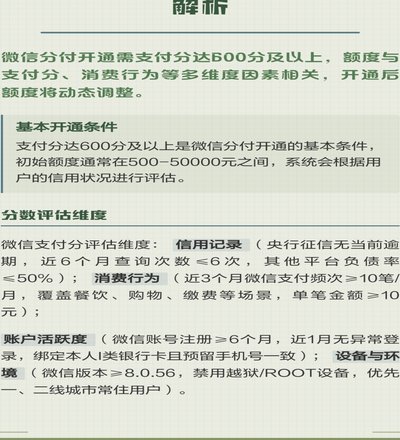
微信分付额度能一次性刷出来吗?
微信分付能否一次性刷出额度,这个问题背后隐藏着用户对于便利性和风险性的权衡。随着移动支付的普及,许多消费者越来越依赖于快捷方便的小额借贷服务来满足日常消费需求,而微信分付作为一种便捷的信用工具,在此背...
 ">
">
花呗作为支付宝生态中的信用支付工具,其额度体系本质上是基于用户行为数据的动态评估模型。平台通过多维度数据采集构建用户画像,包括消费频次、支付场景、还款稳定性等指标。值得注意的是,系统并非简单依赖消费金...

得物APP到底值不值得信赖?
得物,这款国内知名的潮流购物平台,在时尚界已崭露头角。自2015年成立以来,它不仅构建了一个以正品保障为基石的交易平台,更通过其独特的社区功能和创新的服务模式,逐渐成为年轻消费者的首选之一。 在产品...