便荔卡秒拒:原因与应对之道
便荔卡包秒拒的核心矛盾在于系统风控与用户行为的动态博弈。当申请被即时拦截时,往往源于多维数据校验的阈值触发。例如,身份证件信息与央行征信记录存在微小偏差,或手机号实名认证状态异常,这些看似微不足道的细节在算法模型中可能被放大为高风险信号。更深层的逻辑在于,系统通过实时比对运营商、银行、电商等多源数据,构建用户画像的动态图谱,任何偏离预设行为轨迹的申请都会被标记为异常。这种机制本质上是金融风控领域的"行为指纹"识别技术,其核心价值在于防范欺诈与信用风险。

技术实现层面,秒拒往往与分布式风控系统的实时响应机制相关。当用户提交申请后,系统会启动多线程验证流程,分别调用征信接口、运营商数据、第三方征信平台等资源。若任一环节出现数据不一致或验证超时,就会触发熔断机制导致秒拒。例如,某用户在凌晨2点提交申请,系统可能因夜间数据同步延迟而无法完成完整验证,此时风控策略会优先保障数据完整性而非用户体验。这种设计反映了金融行业对风险控制的绝对优先级,其背后是海量历史数据训练出的决策树模型。

用户行为优化需从数据颗粒度入手。针对便荔卡包的特殊性,建议在申请前完成征信报告的全面核查,确保近6个月的信用记录无异常查询。同时,需注意申请时间的策略性选择,避开系统高峰期或非工作时段。对于被标记为高风险的用户,可尝试补充提交水电费缴纳记录、社保缴纳证明等辅助材料,这些非金融数据能有效重构用户信用图谱。值得注意的是,部分用户可能因频繁更换手机号或地址导致数据断层,此时需通过运营商渠道修复通信记录的连续性。

系统优化层面,可借助机器学习模型进行动态阈值调整。例如,针对不同地域、行业、消费层级的用户,设置差异化的风险容忍度参数。同时,建立申请失败后的智能重试机制,将部分可验证的申请延迟至数据同步完成后再触发风控校验。此外,引入行为生物识别技术,通过分析用户操作路径、设备指纹等非结构化数据,构建更精准的风险评估模型。这些技术手段的融合,既能维持风控效能,又能提升用户体验的弹性空间。
相关文章
移动支付新隐患:警惕二维码套现陷阱
随着移动支付的普及,扫码支付已成为人们日常生活中的常态。在这一背景下,一些不法分子开始利用商户二维码进行非法套现活动,严重扰乱了市场秩序,也给商家和消费者带来了风险。这种行为不仅可能涉及诈骗、洗钱等违...
花呗套现风险警示
近期,“花呗”用户利用其平台进行非正当操作,试图套取现金的行为引起了广泛关注。此类行为不仅违反了金融服务的使用规定,还可能触及法律底线。首先,我们需要明确的是,通过正常的消费并分期付款的方式使用“花呗...
套现回收平台是否违法
近期,市场上出现了一种名为“拿去花套现回收商家”的新型服务模式。这种平台声称帮助商家将信用卡额度转化为现金,并通过一系列操作实现资金回流。这种模式在一定程度上解决了部分商家的短期资金周转难题,但其背后...
美团月付套现攻略被破解
美团月付的套现路径依赖于支付场景的隐蔽性与系统风控的博弈。通过图片生成工具模拟消费凭证,可绕过部分人工审核环节,但需精准匹配平台的图像识别算法。例如,利用OCR技术提取订单编号与金额后,通过图像合成软...
如何高效获取白条额度
“白条”——商业承兑单,在金融领域并非简单地“套钱”工具,而是一种基于特定信用评估和风险定价的融资手段。想要有效“套出”更高的额度,关键在于理解其运作逻辑,并将其视为一种建立长期信誉的桥梁。传统观念认...
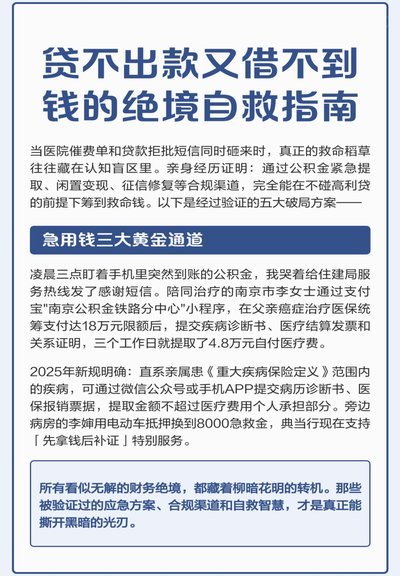
筹不到钱怎么办?困境中的破局之道
陷入“处处借不到钱”的窘境,本质上并不是单纯的资金匮乏,而是个人信用资产的枯竭与现金流周转能力的全面断裂。当外部杠杆——无论是银行、亲友还是金融机构——不再向你敞开时,说明你的财务系统已经失去了“信用...