网贷平台榜单:这15家是如何合规运营的?
网贷行业在经历多轮监管整顿后,合规平台的生存逻辑已发生根本性转变。当前头部平台普遍采用"持牌经营+技术驱动"的双轮模式,其中15家代表性机构的业务结构呈现显著分化:部分平台聚焦供应链金融,通过产业数据建模实现风险定价;另一些则深耕消费金融场景,依托用户行为数据优化授信模型。值得注意的是,这些平台在资本结构上呈现出多元化特征,既有互联网科技公司控股的轻资产模式,也有传统金融机构控股的重资产布局,这种差异直接映射到其风控体系和技术投入占比。
合规成本的持续攀升正在重塑行业竞争格局。分析这15家平台的财报数据可发现,2023年平均合规支出占比已突破营收的18%,其中反洗钱系统升级、数据安全防护和第三方审计费用构成主要支出项。这种投入倒逼平台构建更精细化的运营体系,例如通过AI算法实现贷前智能核验,利用区块链技术确保债权转让透明化。值得注意的是,头部平台已开始将合规能力转化为差异化竞争优势,部分机构甚至通过开放API接口为中小金融机构提供合规技术服务。
用户画像的深度运营成为平台差异化竞争的核心战场。在15家平台中,有6家已建立覆盖用户全生命周期的数字化管理模型,通过行为数据追踪、信用评分迭代和智能催收系统,将用户留存率提升至行业均值的1.5倍。这种精细化运营不仅体现在产品设计上,更延伸至客户服务环节,例如基于用户风险偏好的动态利率调整机制,以及依托大数据分析的个性化还款方案推荐。这种以用户为中心的运营策略,正在重新定义网贷行业的服务边界。

监管科技(RegTech)的深度应用正在改变行业底层逻辑。在15家平台中,已有8家完成智能合规系统的全面部署,这些系统能实时监控200余项合规指标,自动识别潜在违规操作并生成处置建议。更值得关注的是,部分平台已将合规数据转化为商业价值,通过构建合规能力评估模型,为金融机构提供风控解决方案。这种从被动合规到主动创造的转变,标志着网贷行业正在经历从"生存型"向"价值型"的转型拐点。
相关文章

商家套现受罚:电商生态警示
“商家套现2000被处罚”现象近年频繁出现,并非单纯的数字游戏,而是对电商生态系统健康运行的警示。这种行为的核心问题在于对平台规则的漠视以及对自身商业行为的违背。商家利用资金流动性,快速变现闲置资金,...
得物余额提现:全攻略
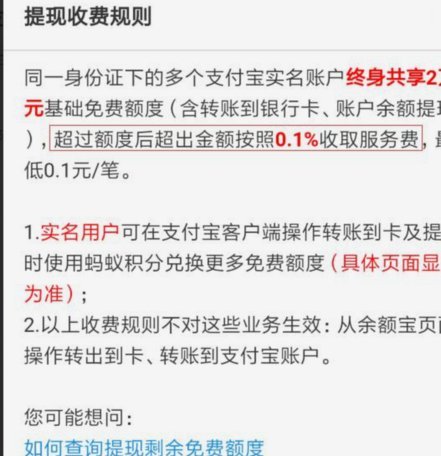
得物平台的余额提现机制本质上是平台资金流转的闭环设计。用户账户中的余额通常由两种来源构成:一是通过交易获得的虚拟货币,二是平台活动赠送的积分权益。这些资金在平台内部形成独立的结算体系,与外部银行账户存...
垃圾寻钱背后 城市治理的隐忧
“城管局回应翻垃圾找误扔现金”这一事件,远非单纯的“寻找失主”或“纠正不文明行为”的表象。它触及了城市治理体系的脆弱性、社会道德的变迁,以及公众对公共空间秩序的期待。事件本身,一个在垃圾堆中被发现的崭...
美团月付提现影响信用记录吗?
近期关于“美团月付提现上征信吗”的讨论热度不断,这背后涉及到金融消费和信用记录之间的复杂关系。首先需要明确的是,征信体系是中国人民银行建设的全国性、基础性的社会信用信息平台,用于记录个人及企业的信用行...
携程拿去花实名信息注销全攻略
“携程拿去花”这一表述本身,已经交织了旅行服务平台、第三方支付生态和个人身份信息这三个复杂的维度。用户真正的困惑,并非是某个按钮是否能点到,而是数字时代信息留存机制的底层逻辑。理解这一流程,必须先剥离...
筹不到钱怎么办?困境中的破局之道
陷入“处处借不到钱”的窘境,本质上并不是单纯的资金匮乏,而是个人信用资产的枯竭与现金流周转能力的全面断裂。当外部杠杆——无论是银行、亲友还是金融机构——不再向你敞开时,说明你的财务系统已经失去了“信用...