便利卡包备用金没有提现能用吗
很多人对便利卡包备用金的理解停留在“余额”层面,误以为必须先通过提现将其转化为银行卡内的活期存款才能动用。实际上,这类备用金的本质是预授信额度,而非静态的数字资产。当你看到卡包内显示有一笔备用金时,这代表的是一种“支付权限”的释放。只要你的授信额度处于可用状态,即便没有经过“提现”这一资金流转过程,它在支付场景中的效力与实实在在的现金几乎无异。这种设计的核心逻辑在于缩短支付链路,实现即时消费。
在实际的消费链路中,不提现直接使用正是该功能设计的原生逻辑。当你面对商户的扫码支付或线上购物结算时,系统后台会自动进行额度校验。支付指令下达后,系统会优先从备用金额度中扣减对应的交易金额,完成债权与债务的即时冲抵。这种“支付即扣减”的模式,跳过了资金从虚拟授信额度到个人银行账户再到商户账户的冗余环节。因此,在超市结算、缴纳水电费或线上订阅服务等场景下,无需提现,直接调用额度即可完成支付闭环。
区分“提现”与“直接支付”对于用户管理财务成本至关重要。提现行为本质上是将授信额度进行“变现”操作,这往往伴随着资金划转的时间延迟以及潜在的手续费或利息成本。如果你仅仅是为了完成日常消费,通过提现到银行卡再转账支付,不仅增加了操作复杂度,更人为制造了资金流动的摩擦力。真正高效的使用方式是利用其“支付工具”的属性,直接在支付终端调用额度。只有在需要将这部分流动性补充到个人银行账户用于其他转账或储蓄需求时,提现操作才具备必要性。
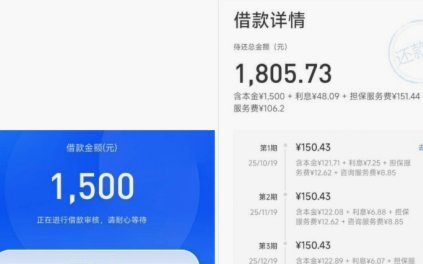
深度审视这一机制,我们需要警惕“额度可用”带来的心理错觉。虽然不提现也能直接使用,但必须意识到,每一笔直接扣减的消费,本质上都是在消耗你的信用额度。由于这类备用金通常带有一定的利息计算逻辑或还款周期限制,过度依赖其直接支付功能,容易在不经意间模糊了“消费支出”与“负债增长”的界限。理性的使用者应当将其视作一种极短期的流动性补充手段,而非一种无需偿还的增量资金。理解了这一点,才能在享受便捷支付的同时,精准把控个人的信用杠杆与财务风险。
相关文章
扫码套现:支付系统中的灰色通道
支付场景的普及催生出一种隐蔽的资金转移方式,通过扫描商户二维码实现非真实消费的现金提取。这种行为依赖于支付系统对交易场景的模糊界定,利用商户账户与个人账户之间的资金流动差异,将原本用于支付的电子货币转...
移动支付暗流:二维码套现的风险与陷阱
随着移动支付的普及,商家通过二维码收款已成为日常生活中常见的交易方式。然而,在便捷的背后,却隐藏着一种不规范的行为——“扫商户二维码套现”。这种行为不仅侵犯了商家权益,还可能带来法律风险。 首先,“...
小心这三种行为,避免拿去花取现的财务陷阱
在财务管理的日常中,"拿去花"这类信用消费产品因其便捷性和灵活性广受欢迎。然而,频繁使用这类产品取现并非总是明智之举。本文将深入探讨拿去花取现时最应避免的三种行为,帮助用户更明智地使用金融工具,避免潜...
得物分期购“秒到”秘籍
近年来,随着消费金融的兴起,得物分期购作为一种便捷的购物方式受到了许多消费者的青睐。然而,一些用户可能会遇到支付过程不流畅或资金到账时间较长的问题。对于“如何套出来秒到”的疑问,实际上并非指某种非法手...
鹿优选商家提现:流量、资金与合规的博弈
鹿优选提现商家的运营逻辑建立在流量分发与资金流转的双重博弈中。平台通过算法模型对商家的转化率、客单价、复购率进行多维评估,形成动态提现系数。高转化率商家可获得更高提现比例,但需承担流量溢价成本。这种机...
得物提现:到账速度与资金安全的平衡之道
得物提现:效率与安全的双重考量 在得物平台运营中,提现环节是商家和用户关注的核心问题之一。随着得物逐渐成为年轻人购买潮流商品的重要渠道,如何提高提现效率、优化用户体验成为平台及卖家必须面对的课题。得...