分付能一次性提现吗?
随着互联网金融的迅猛发展,各种消费金融服务如雨后春笋般涌现,“分付”作为蚂蚁金服推出的一款新型消费信贷产品,受到了广泛关注。然而,“分付能一次性套出来吗?”这一问题却在用户中引发了广泛的讨论。首先需要明确的是,所谓的“套现”,是指通过不当手段将借款资金转换为现金行为,这通常会违反相关借贷平台的服务协议和法律法规。

对于“分付”而言,其设计初衷是服务于日常消费场景,支持分期还款方式,并且不支持提现或一次性取现功能。因此,在正常业务流程下,“分付”无法被一次性套出。同时,从风险控制角度来看,一旦出现大规模的“套现”行为,不仅会破坏平台的资金流转效率与安全性,还可能引发一系列金融风险问题。

值得注意的是,用户在使用任何借贷产品时都应严格遵守相关法律法规及服务条款,确保自己的合法权益不受损害,并维护良好的信用记录。对于那些试图通过不正当手段获取利益的行为,一旦被发现将面临严重的后果,包括但不限于冻结账户、增加利率甚至涉及法律诉讼等。

总之,“分付”是为满足消费者小额高频次的消费需求而设计的产品,其功能和规则明确禁止任何形式的资金套现行为,用户应该选择合适的方式合理使用金融服务。
相关文章
京东便利店白条能否提现及取消操作指南
京东便利店白条作为京东金融生态中的信用支付工具,其核心逻辑建立在用户信用评估基础上。与传统信用卡或借记卡不同,白条本质上是京东金融提供的短期信用额度,用于线上购物或线下合作商户消费。用户在便利店使用白...
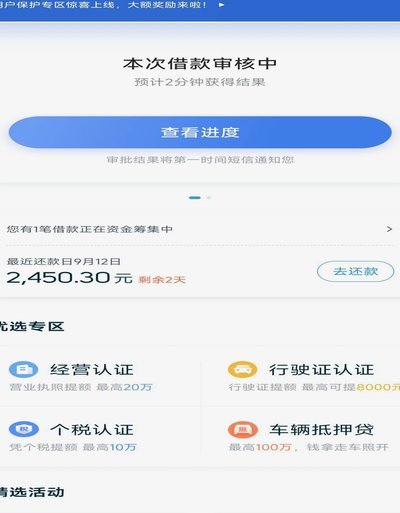
拍拍贷借款现金支付流程详解
拍拍贷借款流程中涉及现金支付的环节通常指向第三方支付渠道的实名认证与资金划转。用户需在借款申请时绑定支付宝或微信支付账户,系统通过接口对接完成资金流转。值得注意的是,平台对支付渠道的风控策略存在差异,...
分付套现工具:DeFi生态中的套现陷阱
分付套现工具,在金融科技领域已经成为一个颇具争议但又不可忽视的现象。简单来说,它利用区块链技术,将大额资金划分为多个小额交易,通过自动化协议,以低风险的方式实现资金的“套现”——即,将现金转化为数字资...
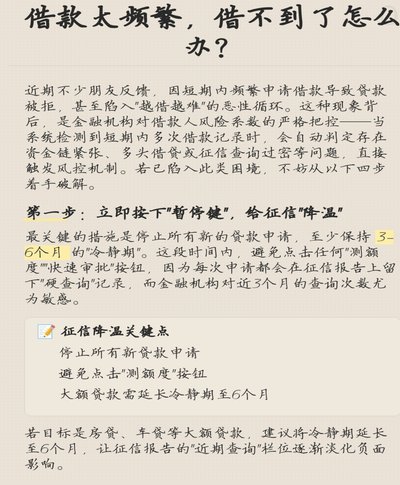
面对借贷难如何自救?
债务逼近,曾经信赖的贷款渠道突然收紧,如今“借不到钱”的情况已经成为不少人面临的现实困境。这并非简单的短期经济波动,而是多种因素共同作用的结果:监管趋严、金融机构风险偏好上升、个人信用评分下降等。曾经...
微信分付资金提取实用技巧
微信分付作为一种便捷的支付工具,其设计初衷是为用户提供小额信贷服务,让用户能够快速获得资金以满足紧急需求。然而,在使用过程中,用户有时会遇到需要将分付账户中的钱取出的情况,比如想要结清债务或转移资金到...

拍拍贷背后:用户的真实体验与风险
“拍拍贷”这一模式,在数字金融浪潮下,迅速涌现,其核心机制——基于消费习惯的信用评估和“拍”付款方式——似乎在特定人群中获得了短暂的流行。但要深入了解其真实体验,远非简单的“有人用过吗”就能概括。从宏...