分期乐:正规贷款还是消费陷阱?
**分期乐的借贷实质:正规金融服务还是消费陷阱?**
近年来,“分期”成为消费市场中的高频词汇,各类平台如雨后春笋般涌现,其中“分期乐”凭借其便捷性和灵活性迅速占领年轻人的消费场景。然而,在看似光鲜的服务背后,关于它是否属于“正规贷款”的质疑却不绝于耳。
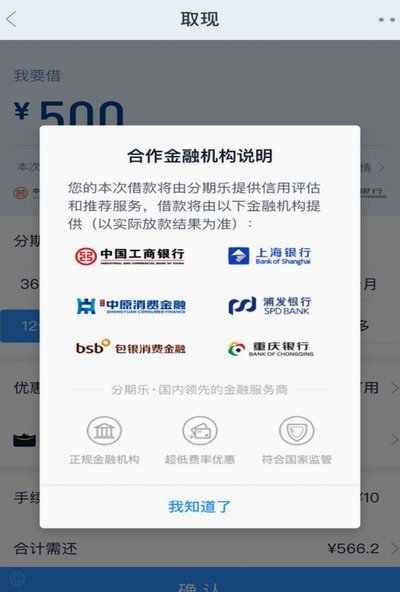
首先需要明确的是,所谓“正规贷款”,并非仅指持牌机构提供的服务,而应具备合法合规的操作流程、透明的借贷条款以及健全的风险控制体系。“分期乐”在产品设计上确实遵循了部分民间借贷的基本规则,例如明确公示年化利率,并通过电子合同保障双方权益。这些操作表面上看符合《网络小额贷款业务管理暂行规定》的部分要求。
但问题的关键在于“正规性”的全面定义。一个平台的贷款资质不仅取决于其是否持牌,还要考察其是否具备完善的风控能力、清晰的信息披露机制以及合理的债务结构引导。分期乐在推广中刻意弱化利率敏感度,通过优化算法和大数据筛选扩大用户覆盖面,这种模式下部分借贷行为已游走在监管灰色地带。
更值得关注的是消费场景的嵌入性。“分期乐”将信贷服务深度绑定于购物平台,看似便利实则加剧了消费者的冲动决策。当分期付款不再是独立的金融选择,而是与即时满足挂钩时,“正规贷款”的概念就变得模糊不清——它更像是为特定消费行为定制的支付工具而非传统意义上的借贷服务。
从用户权益保护角度看,普通消费者往往难以全面理解其还款义务和违约后果。“分期乐”在宣传中倾向于展示“免息期”和“低利率”,却对隐藏费用、提前还款条款等细节描述不够充分。这种信息不对称设计,与严格金融监管下的正规贷款理念存在本质差异。
最终,“分期乐”的定位应当回归到金融服务的本质:它是消费场景下的一种信用工具创新,但其是否真正符合“正规”标准,仍有待市场和监管部门的持续观察与界定。对于消费者而言,在享受便捷服务的同时,保持清醒认识、做好财务规划或许比单纯追问平台合法性更为重要。
相关文章
扫码套现危害大
近年来,随着移动支付的普及,扫码支付成为了日常生活中不可或缺的一部分。然而,这种便利性背后也隐藏着一些不为人知的风险,比如“扫商户二维码套现”这一现象。这种行为不仅可能损害商家的利益,还会扰乱市场秩序...
快速掌握分期乐演奏技巧方法解析
在音乐创作中,分期乐是一种通过将音乐节奏细化为多个周期来表达的表现形式,它能够赋予作品丰富的情感层次和复杂的内涵。对于想要快速掌握分期乐演奏技巧的音乐人来说,系统的练习方法和科学的心率训练是关键。...
携程拿去花取现实用技巧
近年来,随着移动支付的普及,“携程拿去花”作为一种便捷的信用服务,受到了广大用户的青睐。然而,如何高效地利用这种服务进行取现成为了一些用户关注的重点。为了帮助大家更好地掌握这一技能,我们可以从以下几个...
美团月付提现多久到账?
美团月付作为一种便捷的消费信贷工具,已经融入了众多用户的日常生活。许多用户在使用这项服务时,常常会关心一个问题:通过美团月付提现的现金,究竟多久能够到账?这个问题看似简单,实则涉及金融清算、银行处理效...
全智贤方否认代言终止背后的品牌博弈与公关战局
全智贤方否认中国代言被取消,表面看是公关危机应对,实则暗藏品牌方与代言方的博弈逻辑。事件起因于某奢侈品牌在社交媒体删除全智贤相关宣传物料,官方声明称"合作未终止",但消费者普遍感知到代言实质中止。这种...
深度解析得物信用额度:如何提升变现效率并有效规避风险
### 得物额度套现:从信用体系到变现效率的深度解析 得物作为国内领先的二手交易平台,其信用额度系统已成为用户资金流转的核心工具。额度套现并非简单的资金提取,而是通过信用体系的合理利用,实现资金的高...