15家网贷平台深度解析:风险与机遇
## 15家网贷平台名单大全:深度解析与风险考量
评估当前中国网贷市场,仅仅列出15家平台名单远远不够。更重要的是,对这些平台的业务模式、风险控制、监管合规以及用户口碑进行深度剖析,才能对市场现状有更全面的理解。这份名单并非简单的数据罗列,而是经过筛选,代表了不同发展阶段和侧重点的平台。它们涵盖了传统金融巨头转型打造的平台、新兴的科技金融公司,以及专注于特定领域的微贷机构。其中,如余额宝(支付宝)、花呗(蚂蚁集团)等代表着移动支付生态下的金融服务延伸,而如紫金金融、信贷贷等则展现了对传统小微企业信贷市场的深耕。 值得注意的是,这份名单的构成会随着监管政策和市场竞争格局的变化而动态调整, 持续跟踪行业动态至关重要。 此外,仅仅关注平台数量和融资规模的增长,忽略了平台的风险控制体系和透明度,将会导致对市场潜在风险的低估。 深入研究平台的历史、管理团队、风险管理措施以及用户反馈,才能对平台的可持续发展能力和潜在风险有更准确的判断。
具体来看,名单中平台间的差异体现在核心业务、风险控制策略以及用户群体方面。例如,余额宝依托支付宝的庞大用户基础,以储蓄和理财产品为主,风险相对较低,主要依靠余额宝的现金流稳定运营。相比之下,紫金金融则更侧重于对中小企业的供应链金融,这意味着其风险敞口更大,需要更强大的风险控制能力和更精细的信用评估体系。信贷贷则专注于互联网小微贷款,其业务模式更加灵活,但同时也面临着更高的坏账风险。 同时,一些平台例如“一点贷”虽然在早期融资规模较大,但后期因风险控制不力以及监管加强而迅速衰落,展现了市场竞争的残酷性。 因此,在评估任何网贷平台时,用户都应该警惕其过高的利率和不透明的风险披露,选择信誉良好、资质齐全、风险控制能力强的平台。
从监管角度来看,近年来,网贷行业的监管力度显著加强,许多平台面临合规压力,甚至被强制清算。 监管的重点在于打击非法集资、防范金融风险,保护消费者权益。 平台自身的合规经营是应对监管挑战的关键。有效的合规经营需要建立健全的风险管理体系,加强风控技术应用,提升风险意识,并积极配合监管部门的监管工作。 此外,监管的加强也促使平台对自身业务模式进行调整,从单纯的放贷转向多元化金融服务,例如,一部分平台开始涉足保险、资产管理等领域,以增强其盈利能力和抗风险能力。 因此,在选择网贷平台时,用户也应关注平台的监管背景和合规状况,避免选择受到监管限制或存在重大风险的平台。
最后,这份名单并非一成不变,而是基于当下市场情况进行评估的动态列表。平台的生存和发展,取决于其风险控制能力、技术创新能力和用户服务能力。对于投资者而言,入市需谨慎,进行充分的调查研究,了解平台的风险状况和发展前景。 对于用户而言,选择网贷平台时应保持理性,了解自身的风险承受能力,选择适合自己的产品和服务。 同时,要密切关注行业动态和监管政策变化,以便及时调整自身的投资策略和风险管理措施。 更重要的是,网贷平台本身需要持续提升透明度,加强与用户的沟通,建立良好的信任关系,才能在激烈的市场竞争中立于不败之地,实现可持续发展。
相关文章
分期乐额度如何安全提升
## 分期乐额度提升的策略与风险考量 分期乐作为国内领先的消费分期服务平台,其额度上限对于不少用户而言,直接决定了购物或消费的能力。简单粗暴地尝试“套取”更高额度并不明智,长远来看会损害个人信用,甚...
小心这三种行为,避免拿去花取现的财务陷阱
在财务管理的日常中,"拿去花"这类信用消费产品因其便捷性和灵活性广受欢迎。然而,频繁使用这类产品取现并非总是明智之举。本文将深入探讨拿去花取现时最应避免的三种行为,帮助用户更明智地使用金融工具,避免潜...
分期乐购物套现靠谱吗?
近期,关于分期乐购物平台的讨论热度不减。很多人对其“购物套现”功能产生了浓厚的兴趣,但对于这一服务的安全性和可靠性持怀疑态度。实际上,“分期乐购物套现”的核心在于能否确保消费者的资金安全与合理使用。首...
花呗现在情况 取消了吗
近期,关于花呗取消的消息引起了广泛的关注。事实上,阿里巴巴旗下的蚂蚁集团已于2020年11月30日宣布了对旗下信贷服务进行整顿的决定,并明确表示暂停了包括借呗和花呗在内的部分个人消费信贷产品的增量业务...
花呗调整并非取消 原因揭秘
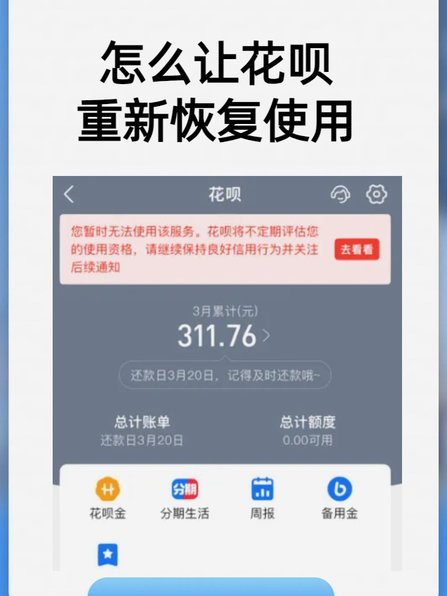
花呗作为蚂蚁集团旗下的核心信用支付工具,其运营状态始终与监管政策和市场环境紧密关联。近期部分用户反馈花呗功能受限或出现“取消”提示,实则源于平台对合规性要求的动态调整。2023年监管部门对互联网金融领...
信用消费异变2021
2021年消费市场的结构性裂变中,"拿去花自套"现象折射出信用经济的深层矛盾。当年轻人将信用卡额度视为流动资产,消费分期从工具异化为游戏,这种行为背后是数字金融对传统消费逻辑的重构。平台通过算法将用户...