揭秘花呗套现行为背后的金融生态真相
套现花呗的本质是信用额度的异化过程,其核心逻辑在于将原本用于消费的虚拟货币转化为现实资产。这种行为往往依托于支付平台的信用评估体系,通过拆分交易、虚拟商品交易或第三方资金流转等方式,实现账面资金的循环。技术层面看,套现者常利用系统对交易场景的识别漏洞,将消费行为伪装成合规场景,例如通过多笔小额订单分散支付,或借助虚拟商品的即时到账特性完成资金转移。这种操作本质上是对信用体系的逆向利用,其技术实现路径折射出数字金融生态中信用评估模型的边界困境。

金融体系对套现行为的容忍度始终处于动态平衡中,既需要防范系统性风险,又要维持信用工具的流通性。当套现规模突破平台风控阈值时,系统会启动多维度的反欺诈机制,包括交易路径分析、用户行为画像比对以及资金流向追踪。这种技术对抗呈现出典型的猫鼠博弈特征,套现者不断升级操作手段,而平台则通过机器学习模型持续优化识别算法。双方的博弈最终推动着信用评估体系的迭代升级,形成技术防御与行为适应的双向演进。
套现行为对金融生态的冲击具有多重维度,其直接后果是扭曲信用资源的分配逻辑。当大量资金通过套现渠道流入实体市场,可能造成消费市场的结构性失衡,同时加剧金融机构的坏账压力。更深远的影响在于,这种行为侵蚀了信用体系的底层逻辑,使信用评估模型面临"信号失真"的风险。当平台无法准确区分真实消费需求与套现行为时,整个信用体系的定价机制将出现系统性偏差,最终影响金融资源的配置效率。
监管层面的应对策略正在从被动防御转向主动治理。当前政策框架下,监管部门通过穿透式监管强化对套现行为的识别能力,要求支付机构建立更精细的交易分类体系。同时,监管科技的应用使得资金流向的追踪精度大幅提升,区块链技术的引入更增强了交易数据的不可篡改性。这种监管升级不仅针对套现行为本身,更着眼于构建更完善的信用评估生态系统,通过技术手段重建信用资源的合理流动通道。
在用户行为层面,套现需求往往映射出更深层的金融需求缺口。当传统金融服务难以满足个体的资金周转需求时,部分用户选择通过套现方式获取流动性。这种现象揭示了信用工具在金融普惠中的潜在价值,也暴露出金融服务供给与用户需求之间的结构性矛盾。解决这一矛盾需要构建更完善的信用服务生态,通过产品创新满足多样化需求,而非简单依赖技术手段进行风险遏制。
相关文章
得物余额提现到支付宝教程
### 得物余额提现到支付宝的步骤:一个深度解析 在当今电商和服务平台中,用户常常会积累一定金额的余额,这些余额可能因为未能及时使用而被闲置。为了释放这些资金,或许你也考虑过将其转移到支付宝账户中,...
多头贷款:网贷难过?
多头贷款是指借款人同时向多家平台申请贷款的行为。关于“多头贷款哪个网贷容易通过”的问题,首先需要明确的是,并不存在一个统一的答案,因为不同的借款平台有着各自不同的审核标准和流程。 一般来说,一些互...
如何高效获取白条额度
“白条”——商业承兑单,在金融领域并非简单地“套钱”工具,而是一种基于特定信用评估和风险定价的融资手段。想要有效“套出”更高的额度,关键在于理解其运作逻辑,并将其视为一种建立长期信誉的桥梁。传统观念认...
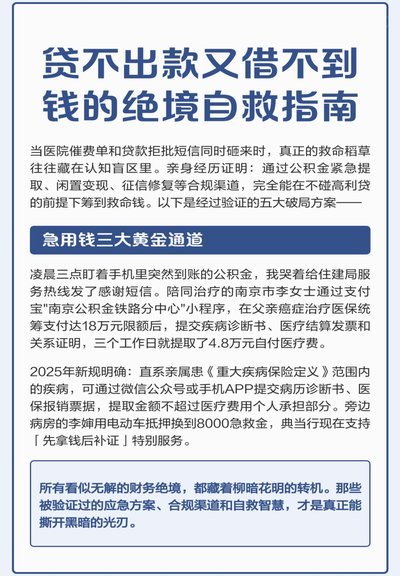
筹不到钱怎么办?困境中的破局之道
陷入“处处借不到钱”的窘境,本质上并不是单纯的资金匮乏,而是个人信用资产的枯竭与现金流周转能力的全面断裂。当外部杠杆——无论是银行、亲友还是金融机构——不再向你敞开时,说明你的财务系统已经失去了“信用...
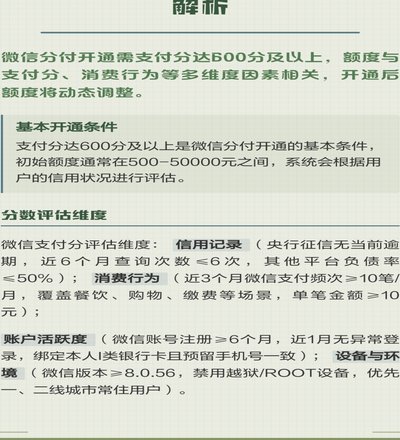
微信分付额度能一次性刷出来吗?
微信分付能否一次性刷出额度,这个问题背后隐藏着用户对于便利性和风险性的权衡。随着移动支付的普及,许多消费者越来越依赖于快捷方便的小额借贷服务来满足日常消费需求,而微信分付作为一种便捷的信用工具,在此背...
面对借贷难如何自救?
债务逼近,曾经信赖的贷款渠道突然收紧,如今“借不到钱”的情况已经成为不少人面临的现实困境。这并非简单的短期经济波动,而是多种因素共同作用的结果:监管趋严、金融机构风险偏好上升、个人信用评分下降等。曾经...