微信提现技巧:高效又安全
微信提现的6个技巧
绑定银行卡时优先选择不同银行账户,可分散提现额度限制风险。部分银行对微信提现设有单日限额,若用户需频繁大额提现,可绑定多家银行账户形成额度池。例如,某用户同时绑定建设银行与工商银行账户,可将单日提现额度从5000元提升至10000元。此外,部分银行提供免手续费提现服务,需在绑定时选择对应优惠方案。此策略不仅优化提现效率,更规避因单账户限额导致的资金周转压力。
分批提现需结合资金流动性管理,避免一次性提现造成账户余额波动。建议将大额提现拆分为多笔操作,间隔24小时
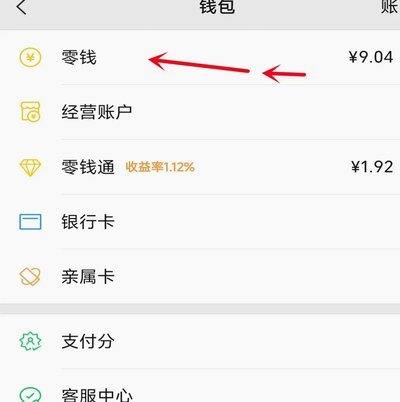
自动提现设置需配合安全验证机制,确保操作便捷性与账户安全。开启自动提现功能后,系统将根据预设规则自动完成提现操作,节省手动操作时间。但需同步启用指纹或面部识别等生物验证手段,防止他人通过设备授权进行非法提现。建议定期检查自动提现规则,适应微信支付政策调整。例如,某用户因未及时更新提现规则,导致自动提现被误判为异常交易而暂停,最终通过手动验证恢复功能。
关注提现手续费差异,选择最优提现路径。微信提现分为零钱提现与银行卡提现两种方式,前者收取0.1%手续费,后者根据银行政策可能免手续费。建议优先使用零钱提现处理小额资金,通过银行卡提现处理大额资金。例如,某用户每月需提现5000元,选择零钱提现仅需支付5元手续费,而银行卡提现可能完全免手续费。同时留意微信支付活动,部分时段可享受提现费率折扣,需在活动期间规划提现节奏。
安全验证措施需覆盖多层防护,防止账户被盗用。除常规密码外,建议启用微信支付的双重验证功能,如短信验证码与生物识别双重认证。当提现金额超过预设阈值时,系统将自动触发额外验证步骤,阻断潜在风险。例如,某用户因未开启生物识别,导致大额提现被拦截,最终通过短信验证码完成验证。此外,定期更换支付密码并启用手势密码,可进一步加固账户安全防线。
利用微信支付的智能功能优化提现策略,如分账功能实现资金精准分配。企业用户可通过分账功能将提现资金按比例分配至多个账户,提升资金管理效率。个人用户可结合微信支付的账单分期功能,将大额提现拆分为多期还款,降低资金压力。例如,某用户通过分账功能将10万元提现拆分为5笔2万元,分别分配至不同投资账户,既满足资金使用需求,又分散了提现风险。此方法将提现行为转化为资金配置策略,实现财务规划与支付效率的双重优化。
相关文章
分期乐:正规贷款平台吗?
分期乐作为校园分期领域的头部平台,其运营模式与传统金融机构存在显著差异。从监管合规角度看,该平台虽未直接持有银行牌照,但通过与持牌消费金融公司合作,实现资金流转的合规性。其业务本质属于消费金融范畴,需...
2万债务,冷静应对与解决之道
欠了2万多,这不仅仅是一个数字,更代表着一种精神状态和对未来的焦虑。面对这笔债务,第一步并非立刻陷入恐慌,而是冷静地审视自身情况,将问题拆解成更易管理的部分。首先,详细核算这2万的构成:是朋友借款,亲...
得物分期购“秒到”秘籍
近年来,随着消费金融的兴起,得物分期购作为一种便捷的购物方式受到了许多消费者的青睐。然而,一些用户可能会遇到支付过程不流畅或资金到账时间较长的问题。对于“如何套出来秒到”的疑问,实际上并非指某种非法手...
携程拿去花还款全攻略
携程的拿去花作为消费金融工具,其还款机制直接影响用户体验与资金管理效率。用户需明确还款流程中的关键节点,包括账单生成、还款期限及资金划转路径。系统通常在消费后设定固定账单日,用户需在还款日前完成全额或...

正规渠道不通?这些方法帮你借钱
当前借贷市场呈现明显的分层化特征,正规金融机构与非正规渠道的边界日益模糊。银行体系内的信用贷款产品仍占据主导地位,但审批门槛与额度限制常让急需资金者望而却步。消费金融公司推出的"秒批"产品虽具备快速放...
拍拍贷款申请全流程解析
拍拍贷款作为互联网金融领域的典型代表,其申请流程体现了平台对效率与风控的双重追求。用户在操作过程中需经历从信息录入到资金到账的完整闭环,其中每个环节都暗含对借款人信用状况的深度挖掘。平台通过整合多维度...