羊小咩消费额度提现机制
羊小咩的消费额度提现,实质上是商家构建一种用户积分体系,并将其价值延展到超出平台本身的经济利益。它并非简单的点数兑换,而是将用户在平台上产生的消费行为,转化为可变现的现金,从而构建一种双赢的模式:平台可以有效提升用户粘性,刺激消费;用户则获得了一定程度的经济回报。这种模式的成功,很大程度上依赖于额度提现的比例以及用户对平台的信任度。如果提现比例过低,用户可能会觉得毫无意义,失去持续消费的动力;反之,如果比例过高,则会损害商家的盈利空间。因此,羊小咩需要不断调整提现规则,并结合用户画像进行精准推送,才能维持其长期有效性。一个重要的考量点是,这类模式容易受到监管的关注,需要合规性措施的预判和应对。
羊小咩消费额度提现的运作逻辑,本质上是一种“数据货币化”的过程。平台收集用户消费数据,将其转化为可交易的额度,并允许用户将其兑换成现金或其他商品或服务。这需要一套复杂的算法支撑,不仅要评估用户的消费价值,还要考虑平台的运营成本、市场竞争态势以及法律风险等因素。值得注意的是,这种“数据货币化”并非简单的等价交换,其价值往往受多种因素影响。例如,用户对额度提现的期望值、平台的品牌形象以及宏观经济环境等都会对额度产生影响。因此,羊小咩需要建立一套透明且公正的评估体系,以确保用户的利益,并维护平台的声誉,避免出现虚假宣传或欺诈行为。这种信任的建立,是维持用户活跃度的关键。
从营销策略的角度分析,羊小咩的额度提现机制,巧妙地利用了用户的“期望效用”心理。即使提现的金额相对较小,用户也可能感受到一种成就感和获得感,从而更愿意持续消费,以积累更多的额度。这种心理效应,类似于赌博中的“近乎成功”体验,能够持续激发用户的消费欲望。此外,提现机制还能有效降低用户的“退出成本”。如果用户对平台的产品或服务不满意,可以通过提现额度来平息不满,避免直接流失,为平台争取了挽回用户的机会。 羊小咩需要注意这种策略的微妙平衡,避免过度刺激用户,导致消费行为的失控,或者引发道德风险。 持续监测用户行为并动态调整策略至关重要。
与传统积分系统相比,羊小咩的消费额度提现模式具有更强的经济驱动力。传统的积分系统往往只是作为一种奖励手段,其价值仅仅在于提升用户满意度或促进复购。而额度提现则直接将积分赋予了经济价值,能够更有效地激励用户消费。这使得羊小咩能够更容易地吸引和留住用户,尤其是在竞争激烈的市场环境中。这种模式也更容易被传播,用户会将提现经验分享给朋友,形成病毒式的营销效果。然而,这种模式也面临着挑战。例如,如何控制提现成本、如何避免恶意刷取、如何应对监管压力等都是需要认真考虑的问题。仅仅是单纯的堆砌活动,无法持久维持这种效果,需要不断优化算法和体验。
羊小咩的模式成功与否,在很大程度上取决于其对用户数据价值的精准理解和合理利用。用户数据并非单纯的数字,而是蕴含着用户的偏好、习惯和需求。羊小咩需要利用这些数据,对用户进行精准画像,并根据用户的画像,定制个性化的消费额度提现方案。例如,可以为高价值用户提供更高的提现比例,或者为活跃用户提供额外的额度奖励。这种个性化的服务,能够进一步提升用户粘性,并增强用户对平台的忠诚度。 然而,用户数据的保护也至关重要,任何侵犯用户隐私的行为,都可能引发严重的法律纠纷和道德谴责。羊小咩需要在数据利用和用户隐私保护之间找到一个平衡点,构建一个可持续发展的商业模式。透明化数据使用政策,并征求用户授权,是基本的要求。
最终,羊小咩消费额度提现模式的成功,并非仅仅取决于技术或商业策略,更取决于平台与用户的信任关系。这种信任关系,需要长期培养和维护。平台需要以诚待用户,公开透明地运营,并积极解决用户反馈的问题。只有这样,才能赢得用户的理解和支持,并建立一个长期繁荣的生态系统。过度强调提现比例,而忽略用户体验,最终只会导致用户流失和平台衰败。羊小咩需要将提现机制作为一种营销手段,而不是目的本身,并将其与用户价值最大化相协调,才能实现可持续的商业成功。持续进行用户调研和反馈机制的优化,将成为长期发展的关键要素。
相关文章
花呗拆分交易绕过风控风险解析
花呗套花呗的本质是通过技术手段或规则漏洞,将单笔消费拆解为多笔交易以规避风控机制。这种操作常借助第三方工具或关联账户实现,例如将大额消费拆分为多个小额订单,或通过不同账户重复申请分期额度。其核心逻辑在...
拿去花提前还款指南
在当今快节奏的生活中,很多人通过“拿去花”平台进行消费。所谓“拿去花”,是指一些电商平台推出的购物先用后付或分期付款服务,消费者在购买商品时可以选择不立即支付全部款项,而是选择分期付款或者延迟支付的方...
分期乐监管主体与协同机制
分期乐作为典型的消费金融平台,其监管框架呈现出多层级交织的特征。银保监会作为核心监管主体,通过《关于规范整顿"现金贷"业务的通知》等政策文件,对消费金融公司的业务资质、利率定价、资金流向实施穿透式监管...
便荔卡/享花卡能套现?安全风险一览
关于便荔卡包享花卡是否能套现以及安全性的问题,首先需要明确的是,任何金融产品的使用都应当遵循国家相关法律法规。便荔卡和享花卡都是基于互联网的信用消费产品,主要功能在于为用户提供便捷的分期付款服务。然而...
白条加油包如何快速实现价值
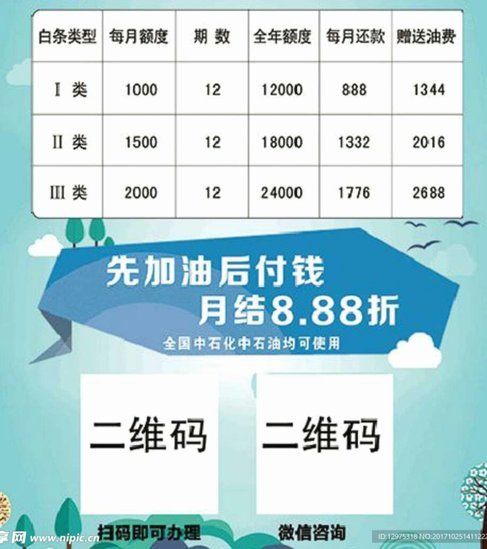
“白条加油包”这个概念,在行业内并非指代某种特定的产品或服务,而是暗指一种敏捷、快速响应的市场策略——即在资源有限、时间紧迫的情况下,以集中力量、快速迭代的方式,将一个项目或产品从概念到落地,最大限度...

正规渠道不通?这些方法帮你借钱
当前借贷市场呈现明显的分层化特征,正规金融机构与非正规渠道的边界日益模糊。银行体系内的信用贷款产品仍占据主导地位,但审批门槛与额度限制常让急需资金者望而却步。消费金融公司推出的"秒批"产品虽具备快速放...