拍拍用借款入口怎么找?秒放款操作指南
拍拍用作为一家专注于快速借款服务的平台,近年来在金融行业掀起了一股“秒放款”的热潮。这种高效便捷的借款方式,不仅满足了用户对资金快速到账的需求,也体现了拍拍用在技术和服务上的创新。然而,许多用户在初次接触拍拍用时,都会有一个核心疑问:拍拍用的借款入口到底在哪里?如何才能实现“秒放款”?这些问题的答案,实际上隐藏在拍拍用的产品设计和用户体验之中。
### 一、拍拍用借款入口的多重渠道
拍拍用的借款入口并不单一,而是通过多种渠道为用户提供便捷的借款服务。首先,用户可以通过拍拍用的官方网站进入借款页面。首页显著位置通常会设有“立即借款”的按钮,点击即可进入借款流程。其次,拍拍用也推出了专门的借款APP,用户通过手机应用商店下载安装后,同样可以找到借款入口。
此外,拍拍用还开通了微信公众号和支付宝服务窗,用户关注后,在公众号底部菜单栏中也能找到借款入口。这种多渠道的布局,确保了用户无论通过哪种方式都能快速找到入口,体现了拍拍用在用户体验上的用心。
### 二、“秒放款”的技术支撑
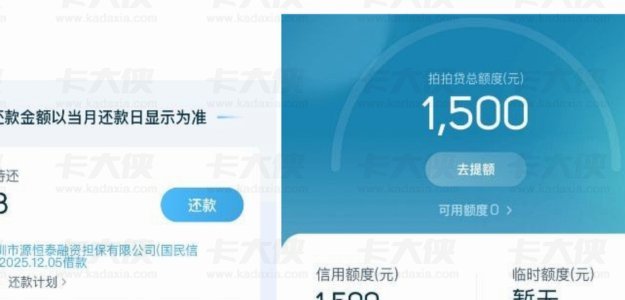
拍拍用能够实现“秒放款”,背后是强大的技术支撑。首先,拍拍用采用了先进的大数据风控系统,能够在短时间内完成对借款人的信用评估和风险定价。通过分析用户的征信记录、消费习惯等多维度数据,系统可以在几秒钟内完成审核,大大提高了放款效率。
其次,拍拍用与多家知名金融机构建立了稳定的合作关系,这些机构为拍拍用的“秒放款”提供了资金支持。同时,拍拍用还通过优化内部系统架构,实现了业务流程的自动化处理,进一步缩短了放款时间。
### 三、拍拍用的借款流程优化
为了实现“秒放款”,拍拍用在借款流程上进行了深度优化。首先,借款申请页面设计简洁直观,用户只需填写基本信息和上传必要资料,即可完成申请。拍拍用还提供了智能审核功能,系统会自动识别和处理上传的资料,减少了人工干预,提高了审核效率。
在放款环节,拍拍用与银行等金融机构建立了专线对接,确保资金能够快速到账。同时,拍拍用还推出了“优先放款”服务,针对优质用户可以实现资金的极速到账。
### 四、拍拍用的未来发展
随着金融科技的不断进步,拍拍用的“秒放款”服务还有进一步优化的空间。未来,拍拍用可能会在以下几个方面进行创新:一是继续提升风控技术,降低放款风险;二是拓展更多资金来源渠道,提高放款效率;三是优化用户体验,推出更多个性化服务。
总之,拍拍用通过多渠道的借款入口和强大的技术支撑,成功实现了“秒放款”的目标,为用户提供了高效便捷的借款服务。这种创新的服务模式,不仅满足了用户的借款需求,也为行业树立了新的标杆。
相关文章
花呗新阶段:重塑与转型
花呗如今的现状,并非简单的“增长停滞”或“面临挑战”就能概括。它代表的支付生态正在经历一场深刻的重塑,这种重塑并非由单一因素驱动,而是由蚂蚁集团自身的战略调整、监管环境的收紧、以及消费者行为的演变共同...
移动支付暗流:二维码套现的风险与陷阱
随着移动支付的普及,商家通过二维码收款已成为日常生活中常见的交易方式。然而,在便捷的背后,却隐藏着一种不规范的行为——“扫商户二维码套现”。这种行为不仅侵犯了商家权益,还可能带来法律风险。 首先,“...
白条套现违法吗?
白条套现的核心矛盾在于信用工具的使用边界。当用户通过第三方平台将花呗额度转化为现金时,实质上是绕过平台风控体系进行资金转移。这种行为在技术层面属于金融数据篡改,其本质是通过伪造交易场景实现资金挪用。根...
羊小咩购物额度怎么高效利用
随着互联网的发展,各种平台上的虚拟购物额度已经成为了一种常见的促销手段。羊小咩作为一个广受欢迎的电商平台,在用户成长体系中加入了“购物额度”的概念,鼓励消费者通过完成特定任务来获取这部分特殊的购买力量...
2万债务,冷静应对与解决之道
欠了2万多,这不仅仅是一个数字,更代表着一种精神状态和对未来的焦虑。面对这笔债务,第一步并非立刻陷入恐慌,而是冷静地审视自身情况,将问题拆解成更易管理的部分。首先,详细核算这2万的构成:是朋友借款,亲...

正规渠道不通?这些方法帮你借钱
当前借贷市场呈现明显的分层化特征,正规金融机构与非正规渠道的边界日益模糊。银行体系内的信用贷款产品仍占据主导地位,但审批门槛与额度限制常让急需资金者望而却步。消费金融公司推出的"秒批"产品虽具备快速放...