美团月付如何换成现金
很多人试图寻找美团月付额度与现金之间的“兑换通道”,其本质逻辑是试图将一种定向的消费信用,强行转化为无限制的流动性资产。美团月付的设计初衷是基于闭环生态的消费杠杆,其交易链条被严格锁定在特定的服务与商品范围内。当用户产生将额度变现的需求时,实际上是在挑战平台风控系统的核心边界。这种需求往往源于短期现金流的断裂,但试图通过非标准路径实现的“变现”,本质上是在用长期的信用资产去对冲极短期的流动性压力,这种金融决策的底层风险极高,往往容易陷入信用受损的泥潭。
目前市面上流传的所谓的“换现金”手段,大多遵循着“实物或服务中转”的逻辑。一种常见的路径是通过购买高流动性的虚拟充值卡、礼品卡或其他等价物,随后再通过二手平台进行二次折价转售。这种操作的实质是“通过损失折价率来获取流动性”。用户需要承担的成本不仅包括商品本身的跌价损失,还包括交易过程中的时间成本与潜在的平台扣点。如果从财务效率角度精算,这种变现成本往往远高于传统的信贷利息,这种“变现”在本质上是一种极其昂贵且低效的资金调度方式,极易造成资产的隐形缩水。
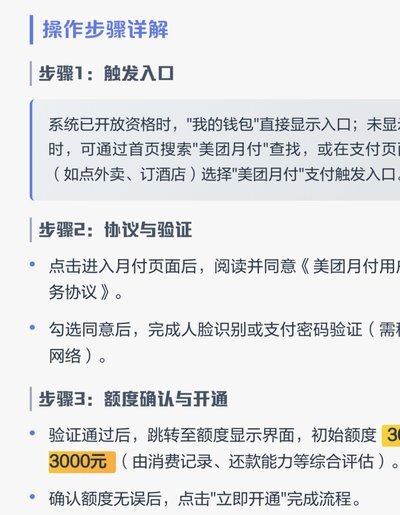
另一类更具危险性的手段是依赖第三方中介进行“代付”或“资金对冲”。这类操作通过虚构交易链路,让资金在多个账户间流转,从而在账面上伪装成合规的消费行为。然而,现代支付平台的风控模型早已进化到了行为特征分析阶段。算法能够敏锐捕捉到交易频率、地理位置、商户类型以及资金流向的异常波动。一旦识别出这种脱离真实消费场景的“空转”行为,系统会迅速触发风控预警,轻则限制额度使用,重则直接封禁账户。这种利用算法漏洞的尝试,往往会导致用户陷入信用受损与资金无法回收的双重困境。
从长期的信用资产管理角度来看,过度依赖于这种“变现”手段,实际上是在透支个人信用生命的长度。信用额度的价值在于其作为备用金的稳定性,而非作为现金来源的即时性。频繁的额度套现行为会改变用户的信用画像,使其从“优质消费用户”滑向“高风险资金搬运者”。真正的财务健康不应建立在对规则漏洞的试探上,而应建立在对现金流波动规律的精准掌控中。与其在复杂的变现套路中寻找微小的流动性,不如审视自身的负债结构,通过优化债务期限与偿还节奏,来维持信用资产的稳健增值。
相关文章
哪里还能借钱解燃眉之急
当遇到“借不到钱了”的困境时,人们往往会感到手足无措。然而,在传统的银行贷款之外,还存在着多种选择可以帮助解决燃眉之急。 首先,可以考虑申请信用额度更高的信用卡或办理循环信贷卡。这类金融工具通常门...
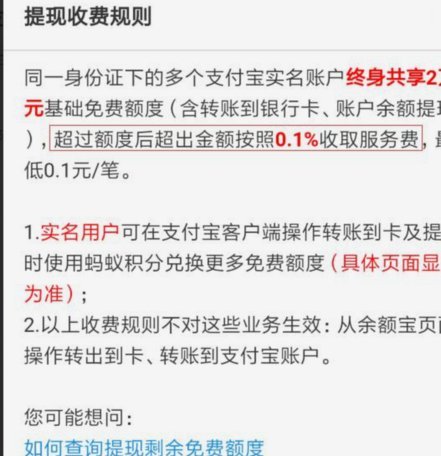
得物余额提现:全攻略
得物平台的余额提现机制本质上是平台资金流转的闭环设计。用户账户中的余额通常由两种来源构成:一是通过交易获得的虚拟货币,二是平台活动赠送的积分权益。这些资金在平台内部形成独立的结算体系,与外部银行账户存...
多头贷款:网贷难过?
多头贷款是指借款人同时向多家平台申请贷款的行为。关于“多头贷款哪个网贷容易通过”的问题,首先需要明确的是,并不存在一个统一的答案,因为不同的借款平台有着各自不同的审核标准和流程。 一般来说,一些互...
羊小咩秒出1000额度
“羊小咩秒出1000额度”的现象,远不止是单纯的交易速度快,它折射出当下数字货币市场中一种扭曲的生态,以及用户心理层面的深层反映。我们不能简单地将其归结为技术优势,而是需要深入剖析其背后的复杂因素。羊...
携程拿去花实名信息注销全攻略
“携程拿去花”这一表述本身,已经交织了旅行服务平台、第三方支付生态和个人身份信息这三个复杂的维度。用户真正的困惑,并非是某个按钮是否能点到,而是数字时代信息留存机制的底层逻辑。理解这一流程,必须先剥离...
得物提现:繁琐背后的真相
得物app的提现机制,对于频繁剁手且对现金流有要求的用户来说,是提升用户体验的关键之一。然而,要真正实现提现,并非想象中那么简单。得物提现的核心逻辑并非简单的“完成购物 - 等待提现”,而是建立在“交...