动态额度新模式
羊小咩额度回收机制的出现,本质上是金融科技对传统信贷模式的一次重构。这一机制通过动态评估用户信用状况,将原本固定的授信额度转化为可浮动的资源池,既缓解了平台资金沉淀压力,又为优质用户释放了更多可支配额度。其核心逻辑在于建立多维风险定价模型,将用户行为数据、还款记录、社交关系网络等非结构化信息转化为可量化的风险系数,这种数据驱动的决策方式正在重塑整个信用评估体系。
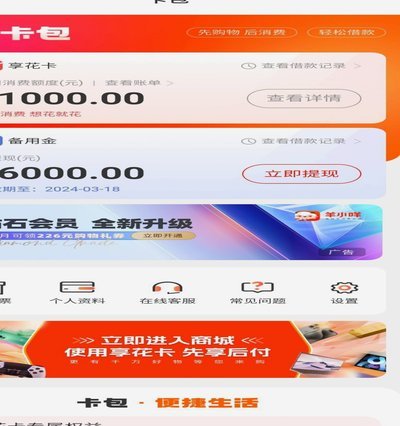
在技术实现层面,额度回收系统依赖于实时数据处理与机器学习算法的深度耦合。平台需构建覆盖全生命周期的用户画像系统,通过埋点采集用户在APP内的交互轨迹、资金流转路径等微观行为数据。这些数据经由特征工程处理后,输入到集成学习模型中进行持续训练,使系统能精准识别出潜在违约信号。值得注意的是,这种动态调整机制可能引发"额度饥饿"现象,当系统误判用户风险等级时,会导致合理授信被过度压缩。
监管科技的演进正在为额度回收机制设置新的边界条件。各国金融监管机构对算法可解释性、数据隐私保护的要求日益严格,这迫使平台在模型设计阶段就必须嵌入合规性检查模块。例如在欧盟GDPR框架下,任何额度调整决策都必须提供明确的申诉渠道和人工复核机制。这种合规成本的增加,客观上推动了行业向更透明、更负责任的方向发展。
从用户行为经济学视角观察,额度回收机制正在改变信用消费的边际效用曲线。当用户意识到授信额度可能随行为变化时,会更倾向于采取长期稳定的还款策略,这种正向激励可能降低整体违约率。但另一方面,过度依赖算法决策可能使用户陷入"信用囚徒困境",在面临短期资金压力时被迫选择高成本借贷方案。这种双重效应需要平台在商业利益与用户福祉之间寻找平衡点。
未来额度回收系统的演进方向,或将朝着"智能合约+分布式账本"的技术架构迁移。区块链技术的引入不仅能提升数据不可篡改性,还能通过智能合约实现自动化额度调整。但这种技术升级也带来新的挑战,如何在去中心化架构中保持监管可控性,如何解决跨链数据验证的效率瓶颈,都将成为行业需要攻克的技术难题。
相关文章
鹿优选网贷:竟是鹿优金融旗下平台
鹿优选网贷平台并非一个独立存在的公司名称,而是指由上海鹿优金融信息服务有限公司所运营的一个在线借贷信息服务平台。该公司成立于2015年,在中国互联网金融行业中具有一定的知名度与市场影响力。鹿优金融的信...
个人套现持卡人面临哪些法律风险?
“个人套现持卡人违法吗”这个问题,并非单纯的法律条文解读,而涉及到金融犯罪的复杂生态,以及个人行为在其中的微妙位置。从法律层面来看,持卡套现本身并不构成犯罪。但行为的性质、目的、规模,以及涉及的资金量...
安逸花借款:别让“明天”成为负担
“安逸花借款明天再来”这个看似简单的短语,实则暗藏着一个危险的消费陷阱。它并非简单的“留待明天”,而是代表着一种习惯性的、缺乏自制力的行为模式。从信用风险的角度来看,安逸花这类小额短期消费贷,本身就具...
2万债务,冷静应对与解决之道
欠了2万多,这不仅仅是一个数字,更代表着一种精神状态和对未来的焦虑。面对这笔债务,第一步并非立刻陷入恐慌,而是冷静地审视自身情况,将问题拆解成更易管理的部分。首先,详细核算这2万的构成:是朋友借款,亲...
便荔卡/享花卡能套现?安全风险一览
关于便荔卡包享花卡是否能套现以及安全性的问题,首先需要明确的是,任何金融产品的使用都应当遵循国家相关法律法规。便荔卡和享花卡都是基于互联网的信用消费产品,主要功能在于为用户提供便捷的分期付款服务。然而...
如何安全取消分期乐账户
### 分期乐账户取消:深度解析与实用策略 分期乐作为一种便捷的消费金融服务,吸引了大量用户,但随之而来的账户管理问题也逐渐浮出水面。许多用户在使用后,出于经济规划调整、信用管理需求或单纯想摆脱消费...