为什么分期乐额度充足,却依然借不出来?
“分期乐额度有了借不出来”的现象,背后并非简单的额度不足,而是一个复杂的信用体系评估与风险控制机制在运作的结果。分期乐作为一种便捷的消费信贷产品,其核心在于降低用户的资金压力,同时也对用户信用等级提出了严格的要求。当用户申请分期乐时,平台并非单纯地评估其名下已有的额度,而是综合考量其还款能力、信用记录、消费习惯以及潜在的风险因素。高额额度本身并不能直接转化为可用的借款额度,因为平台更关注的是用户未来按时偿还的能力。这意味着,即使你已经有一定额度的分期乐,如果过去一段时间内存在逾期还款、消费习惯不稳定、或信用评分下降等情况,平台就会认为你对自身的还款承诺缺乏信心,从而拒绝你的借款申请。 这种判断并非简单的“额度不足”,而是基于对未来现金流的预测,以及对潜在风险的评估。
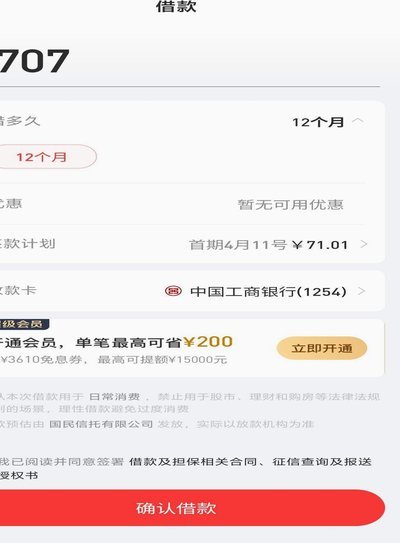
进一步剖析,分期乐的风险控制机制与传统银行信贷业务有本质区别。银行在审批贷款时,往往会更依赖于抵押物、担保人以及资产负债表等固定信息,而分期乐则更多地依赖于用户的行为数据和实时信用评分。分期乐平台会接入各种数据源,例如消费记录、账单支付情况、社交媒体行为等等,从而构建一个更全面的用户画像。这种行为数据,即使在没有直接逾期还款的情况下,也可能因为消费习惯的改变,或者未按时支付小额账单而被视为风险信号。 此外,监管政策的趋严也加速了这种现象的出现。 随着对消费信贷行业的监管越来越严格,平台对风险控制的要求也越来越高,这导致了更精细化的信用评估标准, 使得即使有额度,也可能因为不符合平台最新的风险偏好而被拒绝。
“分期乐额度有了借不出来”也反映了用户自身在信用管理方面的缺失。许多用户习惯于过度依赖分期乐,将它视为一种“无需抵押”的快速消费工具,却忽略了对自身信用记录的维护。 即使是小额的逾期还款,都可能对信用评分产生负面影响,从而使得在申请任何金融产品时都面临更大的困难。 更重要的是,用户需要意识到,分期乐本身并不能解决资金问题,而只是提供了一种消费方式。 建立健康的消费习惯,控制消费欲望,以及定期维护自己的信用记录,才是解决资金问题的根本途径。
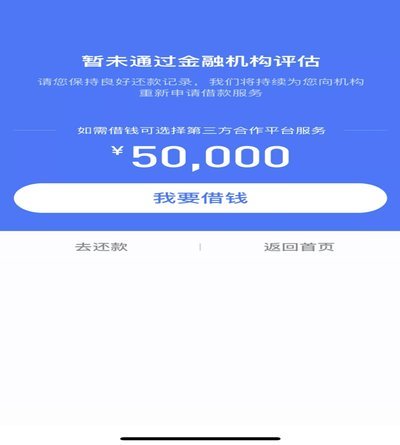
最后,需要指出的是,不同平台对风险控制的力度存在差异,因此,相同情况在不同平台可能会出现不同的结果。 但是,无论使用哪种消费信贷产品,用户都应该保持理性,充分了解产品的风险,并承担相应的还款责任。 分期乐额度的存在,更应该提醒用户关注自身信用状况,避免因过度消费而陷入债务困境。 忽视信用管理,最终将导致资源被冻结,不仅影响自身消费,也可能对整个金融体系的稳定产生潜在影响。
相关文章
现货黄金的复杂走势解析
现货黄金的走势,远非简单的供需关系所能完全解释。它更像是一个高度复杂、受到多重因素影响的系统性信号,需要从宏观经济、地缘政治、市场情绪以及技术层面进行综合评估。当前,黄金价格在经历了年初的显著上涨后,...
分期乐监管主体与协同机制
分期乐作为典型的消费金融平台,其监管框架呈现出多层级交织的特征。银保监会作为核心监管主体,通过《关于规范整顿"现金贷"业务的通知》等政策文件,对消费金融公司的业务资质、利率定价、资金流向实施穿透式监管...
诚e赊额度暗藏玄机:如何安全套现?
# 诚e赊额度提现的灰色地带 蚂蚁金服推出的诚e赊信用支付卡,表面上是一张集循环信用、消费信贷于一体的虚拟借记卡。然而许多持卡用户发现了一个棘手问题:如何将账单分期或信用额度转化为现实中的现金?这种...
美团月付精细化收益策略
美团月付套取现金方法,并非简单的“薅羊毛”,而是一种基于对平台运营逻辑和用户行为洞察的精细化策略。核心在于理解美团在提现时对商家和用户的双重考量:一方面,降低提现风险,减少银行间的资金流转成本;另一方...
拍拍贷款申请全流程解析
拍拍贷款作为互联网金融领域的典型代表,其申请流程体现了平台对效率与风控的双重追求。用户在操作过程中需经历从信息录入到资金到账的完整闭环,其中每个环节都暗含对借款人信用状况的深度挖掘。平台通过整合多维度...
便利套:提升效率的新工具
便利套,这个近年来在效率工具领域声势渐起的名词,并非指代单一的产品,而是一种设计理念的体现,一种围绕特定任务或场景,将多个工具、模板、流程整合在一起的解决方案。它超越了简单的文件集合,更像是一个预先搭...