便荔卡取现8000手续费详解
便荔卡取现8000,这个看似简单的数字背后,隐藏着复杂的金融逻辑和用户行为。它并非单一答案可解,而是需综合考虑多方面因素的综合结果。首先,不同平台、不同时间段,便荔卡取现手续费率会有所差异,这是影响最终实际拿到的金额的重要因素。其次,便荔卡的取现渠道也多种多样,如银行卡、支付宝、微信等,每个渠道的取现手续费率也不尽相同,甚至部分渠道可能存在额外的服务费。
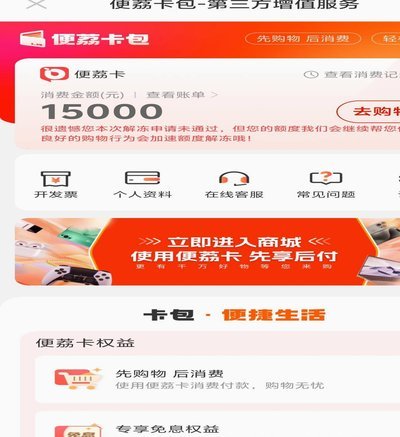
更重要的是,便荔卡取现8000是否值得,取决于用户的具体需求和使用场景。如果仅仅为了快速获取资金,而忽略了手续费率的成本,可能导致最终实际收益远低于预期。相反,如果用户能够理性规划使用场景,选择合适的取现渠道和时间段,便荔卡取现8000或许可以成为一种有效的资金周转手段。
用户行为也是影响最终取现金额的关键因素。例如,一些用户为了规避高额手续费,可能会选择分批取现,或者选择在特定时间段进行取现,以获取更优惠的利率。此外,一些用户也可能利用便荔卡的积分制度,通过兑换商品或服务来获取价值,而非直接取现。
在金融科技发展日新月异的今天,便荔卡这类数字金融产品逐渐走进人们的生活。用户在使用过程中,需要理性分析自身需求,谨慎选择取现方式和渠道,才能最大化收益,避免被高额手续费等隐形成本所困扰。
最终,便荔卡取现8000,只是一个起点,更重要的是用户需要拥有对数字金融产品的深入理解,才能真正掌握金融知识,做出明智的决策。
相关文章
花呗套现 隐藏成本大揭秘
花呗套现的手续费结构通常包含三重成本:基础费率、资金周转成本与平台风控惩罚。以常规场景为例,若通过第三方渠道套现,基础费率约在0.6%-1.5%区间,具体取决于资金流转路径与服务商协议。但实际成本远高...
羊小咩取消订单后的信用额度修复时间揭秘
## 取消订单后的信用修复:以羊小咩平台为例 在电商交易中,取消订单是用户维护自身权益的重要手段。然而,频繁取消订单会触发系统对账户信用额度的限制。这种机制旨在防止恶意刷单和虚假交易,保护平台生态的...
多头贷款容易被拒?这样做或许能帮到你
在多头贷申请过程中,遭遇拒绝的情况时有发生。对于 其次,了解平台的具体政策也非常重要。不同平台对多头贷的态度可能有所不同。一些平台可能对借款人的负债情况持开放态度,而另一些则可能设有严格的限制。因此...

转转分付:用分付有门道
转转平台的分付功能本质上是基于用户信用额度的消费分期服务,其核心逻辑在于通过信用评估体系将资金流与消费场景绑定。用户在平台完成交易后,系统会根据历史行为数据生成分付额度,该额度实质是平台对用户还款能力...

便利卡包备用金没有提现能用吗
很多人对便利卡包备用金的理解停留在“余额”层面,误以为必须先通过提现将其转化为银行卡内的活期存款才能动用。实际上,这类备用金的本质是预授信额度,而非静态的数字资产。当你看到卡包内显示有一笔备用金时,这...
花呗与天猫秒贷,哪个分期利息更划算?
近年来,随着互联网金融的快速发展,消费信贷已经成为现代人生活中不可或缺的一部分。在众多信用支付工具中,“花呗”与“天猫秒贷”(即“天猫分期”)作为蚂蚁金服旗下的两大明星产品,常被消费者拿来比较。其中,...