得物分期额度提升技巧
得物分期额度的底层逻辑建立在用户信用评估模型之上,其核心变量包括消费频次、支付方式多样性及账户活跃度。平台通过算法对用户行为轨迹进行实时抓取,例如高频次的分期申请可能触发系统对风险偏好的判定。值得注意的是,额度释放并非单纯依赖额度上限,而是与用户消费场景的匹配度密切相关。当用户在特定品类(如潮鞋、球鞋)的消费占比超过阈值时,系统会动态调整授信策略,这种场景化授信机制使得额度套取存在显著的策略空间。
消费行为的时空分布特征对额度释放具有决定性影响。平台通过分析用户在特定时段的消费频率,例如工作日与周末的消费差异,来判断其资金流动性。当用户在非高峰时段频繁使用分期功能时,系统可能误判为资金紧张信号,进而压缩授信额度。相反,若能在高峰时段集中释放分期需求,系统则可能将其视为正常消费行为,从而提升额度上限。这种时间维度的策略性操作,本质上是对平台风控模型的深度理解与应用。
账户活跃度的量化指标直接影响信用评分体系的权重分配。得物通过追踪用户在社交互动、商品浏览、直播观看等维度的活跃数据,构建多维评分模型。当用户在平台内形成稳定的消费闭环——如浏览商品-收藏-加购-下单-分期支付的完整链条——系统会将其视为高价值用户,进而提升授信额度。值得注意的是,这种活跃度需保持持续性,短期集中行为可能引发系统对异常交易的预警。
还款记录的颗粒度管理是额度优化的关键变量。平台对用户还款行为的监控已细化至每笔分期的还款时效、逾期次数及金额占比。当用户在特定分期产品中保持完美还款记录时,系统会将其纳入优质用户池,这种正向反馈可能触发额度的阶梯式提升。但需警惕的是,过度依赖单一产品可能导致系统对用户风险偏好的误判,建议通过多品类分期组合来平衡风险信号。
平台风控系统的动态调参机制为额度套取提供了可操作空间。得物的信用评估模型并非静态阈值,而是根据市场环境、用户画像及行业数据进行持续优化。当用户在特定周期内展现出稳定的还款能力及消费潜力时,系统可能主动上调授信额度。这种动态调整机制要求用户具备对市场周期的敏感度,通过精准把握平台算法迭代节点,实现额度的阶段性突破。但需强调,所有操作必须严格遵循平台规则,避免触碰风控红线。
相关文章
拍拍贷借款现金支付流程详解
拍拍贷借款流程中涉及现金支付的环节通常指向第三方支付渠道的实名认证与资金划转。用户需在借款申请时绑定支付宝或微信支付账户,系统通过接口对接完成资金流转。值得注意的是,平台对支付渠道的风控策略存在差异,...
得物app支付全解析
得物app的支付方式可谓是构建了其快速、便捷的买卖体系的基石,它并非仅仅提供了一个商品交易平台,更重要的是,它将支付流程融入到用户体验的核心之中。得物提供的支付方式远不止传统的支付宝和微信支付,而是构...
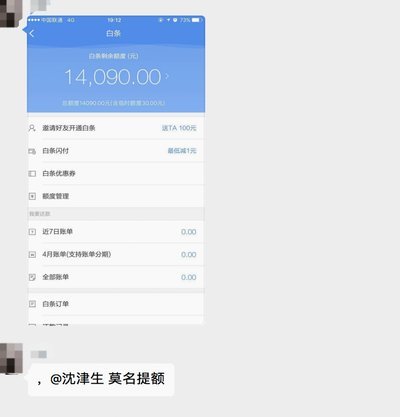
如何高效获取白条额度
“白条”——商业承兑单,在金融领域并非简单地“套钱”工具,而是一种基于特定信用评估和风险定价的融资手段。想要有效“套出”更高的额度,关键在于理解其运作逻辑,并将其视为一种建立长期信誉的桥梁。传统观念认...
美团月付取现利息怎么算?
美团月付是美团推出的一种分期付款服务,主要用于支付订单和生活费用。近年来,随着移动支付的普及与金融创新的发展,美团月付也逐渐衍生出了取现功能,即用户可以直接将额度中的资金提现到银行卡中使用。然而,这种...

分期乐额度提升技巧指南
近年来,分期乐凭借其便捷性和灵活性,在年轻人中广受欢迎。但不少用户对如何最大化自己的额度感到困惑。本文将深入探讨如何通过合理的方法提升分期乐的信用额度。 首先,了解影响分期乐额度的关键因素至关重要。...

得物余额提现手机号失效怎么办
得物余额提现流程在手机号失效场景下存在特殊操作路径。当原绑定手机号无法接收验证码时,用户需通过平台提供的替代验证方式完成身份核验。系统会优先调用实名认证信息中的身份证号与绑定银行卡的预留手机号进行交叉...