花呗套现全揭秘:你忽视的金融风险点
“这么套现花呗”这个现象,其背后远非简单的交易行为,而是一种对金融工具底层机制的巧妙利用,更是一种对风险认知和控制的深刻挑战。普遍认为“套现”指的是通过利用花呗的免息期、消费返现等优惠政策,叠加其他金...
花呗套现避坑指南:安全合规操作全解析
花呗作为消费信贷工具,其核心设计逻辑是促进消费而非资金周转。套现行为本质上违背了平台风控规则,可能导致账户被限制甚至法律风险。尽管部分用户通过购买虚拟商品、扫码支付等手段尝试套现,但这些操作均存在交易...
花呗转现套路解析
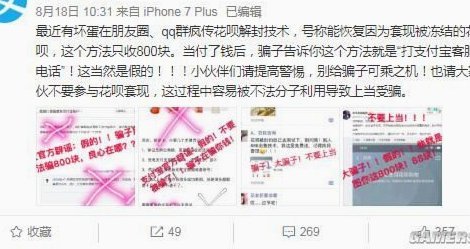
花呗转现平台以“零门槛提现”为噱头,实质是通过拆解信用额度与资金流动的复杂关系,构建出一套隐蔽的债务转移链条。这些平台往往以“无抵押”“秒到账”为诱饵,实则将用户的信用额度转化为短期借贷工具,利用花呗...
花呗套现影响有多大?
“套现花呗”这一现象在近年来愈演愈烈,它不仅仅是支付行为的异常,更反映了金融体系和个人行为之间的微妙交互。首先,从严格的金融角度来看,花呗本质上是蚂蚁集团提供的消费信贷服务,其运作依赖于对用户的信用评...
花呗套现背后的出资方式揭秘
花呗的“套现”现象,并非传统意义上的贷款或消费行为,而是一种利用花呗额度进行高风险投资,最终将资金迅速提取并转移出去的行为模式。理解其本质,需要从几个关键点入手:首先,花呗本身的设计目的在于提供便捷的...
花呗套现费?风险警示
近年来,随着消费升级和金融科技的快速发展,“套现花呗”逐渐成为一些人解决资金周转难题的一种方式。然而,这种操作并非完全没有风险,尤其是在手续费这方面存在着一定的变数。 不同平台、不同机构针对“套现花呗...
花呗套现还花呗,信用风险有多大
花呗的“套现”行为,即利用花呗账户内的资金提取到其他银行卡或账户进行交易再返还,这个现象在年轻群体中颇受关注。要判断“花呗套出来还花呗”是否有影响,不能简单地将其视为“无风险”的行为。实际上,支付宝(...
花呗套现背后的金融心理学陷阱
消费信贷模式构建的吸引力,根源于它对用户即时现金流需求构成的完美替代。我们讨论的并非简单的借贷行为,而是一种心理层面的“流动性错觉”。它利用了现代人极度渴望解决燃眉之急的心理阈值,将传统的、需要时间周...
花呗套现还款真的可以吗?风险和后果全揭秘
近年来,随着金融科技的发展,各种便捷的消费金融产品逐渐成为消费者日常生活中不可或缺的一部分。花呗作为支付宝推出的一项信用支付服务,在众多消费信贷工具中独树一帜,深受广大用户的青睐。然而,关于“花呗套花...
花呗套现平台现状探析
## 套现花呗平台:监管收紧下,畸形生态的解构与重塑 过去几年,围绕花呗的“套现”行为如同野蛮生长,催生出大量第三方平台,以“手续费”的名义提供即时变现服务。这些平台通过与商家合作,用户在花呗上完成购...