网贷100笔
网贷记录达到100多笔,本质上反映了个人信用行为的高频次暴露,这种密集的信贷活动可能在多个维度产生连锁反应。首先,征信报告中的信贷账户数量是金融机构评估风险的重要指标,过量的网贷记录会被视为信用资源的...
如何合法合理利用花呗
在讨论如何合理使用花呗这一金融工具时,我们应当从个人财务管理的角度出发,探索如何通过合法合规的方式,最大化地利用其便利性,而不是寻找投机取巧的方法来套现。花呗作为一款基于支付宝平台的信用支付产品,其核...
动态额度新模式
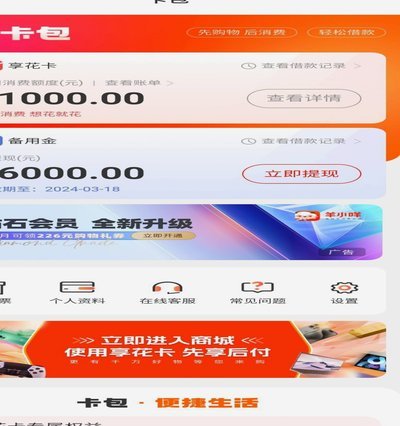
羊小咩额度回收机制的出现,本质上是金融科技对传统信贷模式的一次重构。这一机制通过动态评估用户信用状况,将原本固定的授信额度转化为可浮动的资源池,既缓解了平台资金沉淀压力,又为优质用户释放了更多可支配额...
分期乐有额度为何借不了钱?
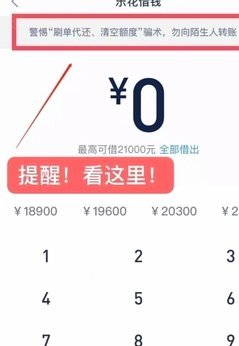
“分期乐有额度借不出来钱怎么回事”这个问题的根源,远比简单的“额度不足”要复杂得多。分期乐作为一种消费金融产品,其运作机制的核心在于信用评估和风险控制,因此,额度无法生效往往指向了对自身信用状况的深度...
分期乐有额度提不出来?这些原因你可能不知道
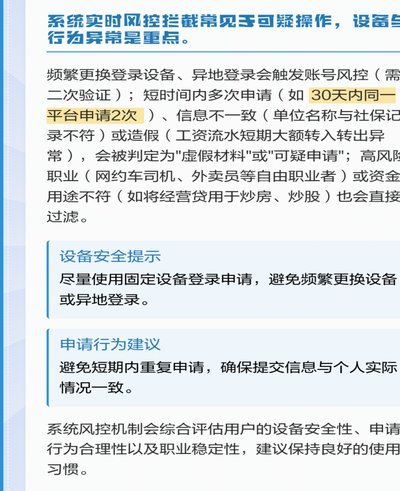
分期乐额度无法提取的现象背后,往往涉及平台风控机制与用户资质的动态匹配过程。平台通过大数据模型对用户信用评分、还款历史、消费行为等维度进行实时评估,若系统检测到近期存在异常交易、频繁申请或信息更新不及...
美团月付如何换成现金
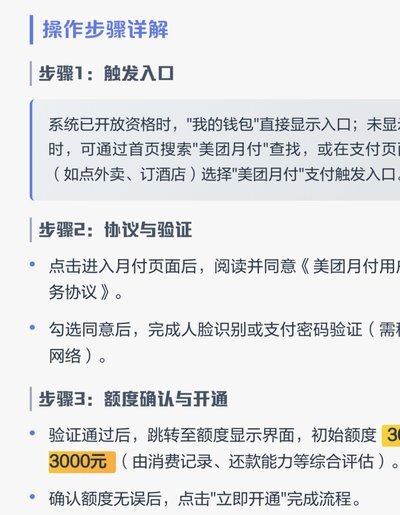
很多人试图寻找美团月付额度与现金之间的“兑换通道”,其本质逻辑是试图将一种定向的消费信用,强行转化为无限制的流动性资产。美团月付的设计初衷是基于闭环生态的消费杠杆,其交易链条被严格锁定在特定的服务与商...
分付套现常见方式与平台风险揭秘
分付服务,即通过平台将个人闲置时间与需求方对接,提供跑腿、搬运、家政等服务的模式,近年来受到广泛关注。然而,围绕着如何从中获利,并因此涌现出一些利用规则漏洞进行套现的行为。直接的“套现”在商业上是不被...
微信分付套现的风险与后果
微信分付作为一种新兴的信用支付产品,自推出以来便以其便捷性和灵活性吸引了众多用户的注意。然而,在这种方便背后,关于“套现”的讨论也日益增多。所谓的套现行为,指的是用户利用一定的手段将虚拟信用额度转化为...
分期乐有额度却无法借款?揭秘背后的三大壁垒
分期乐页面展示的授信额度并非静态的资金承诺,而是风控模型在特定时点的动态投影。系统通过多维数据画像生成可用金额,但实际放款环节需重新触发实时审批流。当用户发起借款请求时,后台引擎会再次交叉验证负债率、...
分期乐购物额度妙用指南:让消费更轻松
在现代消费市场中,分期乐作为一种灵活便捷的购物选择,越来越受到消费者的青睐。使用分期乐购物额度购买商品的过程简洁明了,但背后蕴含着一系列精心设计的操作逻辑和安全保障措施。 首先,用户需完成实名认证与...