分期乐起诉:法院如何认定立案?
从债权债务关系的法律认定角度看,处理“分期乐逾期起诉立案标准”的核心,并非简单地衡量滞纳金累积额度,而是在界定合同违约行为是否已达到司法程序能够介入的临界点。法院和法律实务机构更关注的是该逾期状态所反映的履约瑕疵本质——它究竟是由于债务人的不可抗力造成的暂时现金流中断,还是已经构成系统性的、结构性的偿付意愿缺失,从而使得合同目的无法持续实现。只有当债权方能够提供充分证据证明款项拖欠已超出合理的宽限期范围,且经过了一系列专业化的催收沟通和协商窗口后仍无改进迹象时,该违约行为才具备了高度的确定性,才能说服法庭将其认定为具有法定追偿依据的明确债务瑕疵。这要求债权方必须在提交诉前,完成从“贷后管理”到“法律风险评估”的严谨跨越。
界定起诉立案成功的关键证据链条,早已超越了简单的账目记录和原始借款协议。现在,衡量一个案件可立案的标准,重点在于对整个债务履约过程中的完整行为记录进行归档化还原。这包括详细记录各阶段的逾期通知发送、律师函送达的证明文件、以及在沟通过程中涉及的所有还款计划调整或和解意向的邮件、通话录音等非结构化数据。专业的法律分析要求债权方能够清晰勾勒出“债务人知情且具备部分偿付能力”与“实际支付行为的严重脱节点”。如果证据显示债权人一方在程序上存在程序性瑕疵,例如未能按照合同规定的补救流程及时发出警告或选择采取了过于激进、缺乏协商空间的单方行动,那么即使逾期金额巨大,也可能在立案初期遭遇司法程序的质疑和要求补充材料的阻碍。
深入分析分期乐债务违约行为背后的主观能动性与可预见风险,是法律战术层面的高阶要求。仅仅从客观数字上看“超过多少天”,远不如从证据链上还原出债务人的实质履约意愿更具决定性价值。立案标准实际上是在评估一项前提:债权人是否已穷尽所有非诉讼的、经济诱因式的解决路径,并将违约行为定性为“不可挽回”的状态。例如,债权机构内部必须有记录证明,对于该笔逾期款项,已经与债务人进行了多轮次的风险提示和还款方案重构对话,并明确书面留档了其拒绝或放弃履行这些调整义务的行为。这种对债务主体履约意志的深度挖掘和证据固定,是区分一般商业纠纷与具备法律诉讼性质的核心判断维度。
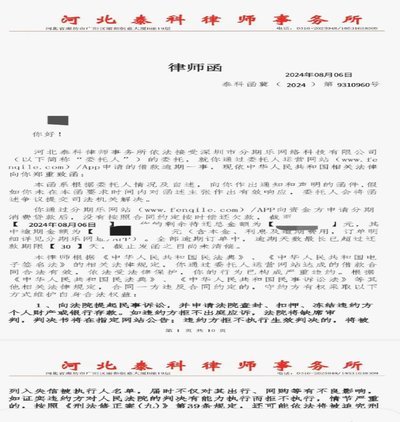
随着金融科技的发展,现代信用消费的风险管理模型也正在改变传统的“违约通知-起诉”线性路径。未来,影响立案标准的权重会越来越侧重于数据的智能化预判和争议解决机制的介入。这意味着仅仅依靠合同条款和时间周期来判定逾期不足以支撑庭审;更高级的标准要求的是构建一套完整的、可量化的行为风险画像:模型需判断该债务人是否属于“短期资金周转失败”的高概率群体,还是已呈现出资产结构性崩溃的信号。法律介入前置化(Pre-litigation Intervention)和利用仲裁机制成为主流选择。高质量的立案准备不再是收集证据孤岛,而是一个将财务数据、行为模型预测结果与合规的催收流程完美结合、形成完整“风险闭环”的系统工程。
相关文章
白条取现会影响征信吗?
“白条取现”这个行为,在消费者金融领域已经逐渐普及,它看似便捷的现金周转方式,却常常伴随着对征信影响的担忧。实际上,“白条取现”是否会留下征信记录,答案并非简单的是或否,而是取决于具体情况以及金融机构...

携程拿去花额度提现攻略商家必看
携程拿去花额度提现功能自推出以来,受到了众多用户的热烈欢迎。这项服务通过将用户的消费积分转化为可提取的现金形式,为用户带来了更多实惠和灵活性。然而,在实际操作中,许多商家对于如何接入此项服务以便让用户...

便荔卡秒拒:原因与应对之道
便荔卡包秒拒的核心矛盾在于系统风控与用户行为的动态博弈。当申请被即时拦截时,往往源于多维数据校验的阈值触发。例如,身份证件信息与央行征信记录存在微小偏差,或手机号实名认证状态异常,这些看似微不足道的细...

得物APP到底值不值得信赖?
得物,这款国内知名的潮流购物平台,在时尚界已崭露头角。自2015年成立以来,它不仅构建了一个以正品保障为基石的交易平台,更通过其独特的社区功能和创新的服务模式,逐渐成为年轻消费者的首选之一。 在产品...

得物真假难辨?深度调查背后的真相
得物,原名毒,以其“以图交易”的模式,迅速在潮流圈内建立起独特的地位。然而,围绕着平台是否存在假货的质疑,始终如影随形。要理解这个问题,不能简单地给出“有”或“没有”的答案,而需要深入探讨其背后的运作...

羊小咩享花卡使用指南:教你如何便捷购物并领取优惠
羊小咩享花卡作为一种消费优惠工具,为用户提供了更加便捷和高效的购物体验。首先,用户需要明确该卡在哪些平台或商家中适用,这可以通过查看卡片背面或官网了解。此外,使用前的第一步是注册账户,通常需要填写个人...