花呗异常背后的原因分析
花呗的异常,常常让用户感到焦虑不安。看似简单的支付工具,其背后的复杂生态系统也孕育着多种潜在风险。简单地将异常归结于“系统故障”或者“网络问题”,往往只是对问题的表面处理。深入分析,花呗出现的异常原因,实际上是用户个人行为、系统漏洞、以及恶意攻击等多重因素交织的结果。首先,我们要认识到,花呗的“安全”建立在用户自身的风险意识和行为习惯之上。频繁的低金额、高频次的交易,尤其是在不熟悉的商户或者境外网站上,都可能增加被骗的风险。花呗本身并不具备对用户行为的深度监控,它主要依靠交易数据的实时分析来识别异常模式。用户在频繁更改支付信息、频繁使用优惠券、或者在不熟悉的APP中进行消费时,都可能触发花呗的安全警报,并导致交易被限流或冻结。更重要的是,花呗的“限额”机制并非完全阻止恶意行为,而是为了在识别到潜在风险时,给用户一个操作空间,避免更大的损失。
其次,花呗系统自身的漏洞也可能成为异常的诱因。蚂蚁集团作为一家科技巨头,其底层技术架构复杂,日处理的交易量巨大,难免存在安全隐患。这些漏洞并非总是由恶意攻击者主动利用,很多时候,是由于系统升级过程中产生的bug,或者由于第三方服务商的权限滥用造成的。例如,如果某个第三方支付接口出现安全漏洞,攻击者可以利用这个漏洞非法访问花呗账户,进行恶意转账。 此外,花呗的支付通道也并非完全独立,其与银行账户、以及支付宝账户之间存在着连接。一旦其中任何一个环节出现问题,都可能影响到花呗的正常运行。因此,花呗异常的发生,需要从系统层面进行全面的排查和修复,提升整体的安全防护能力。 持续的风险评估和安全审计,是保障花呗稳定运行的关键。
再者,恶意行为也构成了一大类花呗异常的原因。网络诈骗层出不穷,攻击者利用花呗的便捷支付特性,实施各种骗局。例如,冒充商家进行欺诈性销售,虚假发票诈骗,以及通过钓鱼链接盗取用户账户信息等。花呗作为接入第三方支付的平台,也成为了这些攻击者进行非法活动的温床。 恶意刷单、非法牟利等行为,也会对花呗的正常运行造成干扰。 识别和拦截这些恶意行为需要花呗不断加强风险控制,提升风控能力。 这包括建立完善的黑名单管理系统,利用大数据分析技术识别异常交易行为,以及与公安机关、司法机关建立合作,打击非法活动。
最后,我们需要理解花呗异常处理的流程,以及用户在异常情况下的应对策略。花呗出现异常时,通常会先通过APP提醒用户,并要求用户确认交易信息。用户需要仔细核对交易时间、商户名称、交易金额等信息,确保没有被篡改。 如果用户发现异常,应立即联系花呗客服,提供相关证据,并配合花贝进行调查。 在确认交易信息无误的情况下,用户可以尝试重新发起交易。如果仍然无法解决问题,用户需要冻结账户,并向相关部门举报。 预防胜于治疗,用户自身的安全意识和操作规范,是避免花呗异常的关键。 持续关注花呗的官方通知和安全提示,及时更新APP,也能有效提高账户的安全性。
相关文章
如何实现花呗秒到功能的实用指南
关于“白条秒到怎么刷出来的”,这个问题涉及到阿里巴巴旗下蚂蚁集团的信贷产品——花呗的一部分功能。所谓“白条秒到”实际上指的是用户通过支付宝或其他渠道申请了额度后,选择使用蚂蚁花呗进行消费,并且在支付时...
羊小咩平台靠谱吗?
近年来,随着互联网金融的快速发展,各种理财投资平台如雨后春笋般涌现,其中“羊小咩”作为一个新兴的投资理财平台,在网络上引发了广泛的关注和讨论。人们在寻求高收益的同时也更加关注资金的安全性与合规性。“羊...
花呗提现技巧与风险解读
花呗作为阿里巴巴生态内的信用支付工具,其核心逻辑建立在用户消费行为与信用评分的动态关联上。从技术层面观察,平台通过多维数据模型评估用户的还款能力与消费习惯,这种机制本质上形成了一种"信用货币"的流通体...
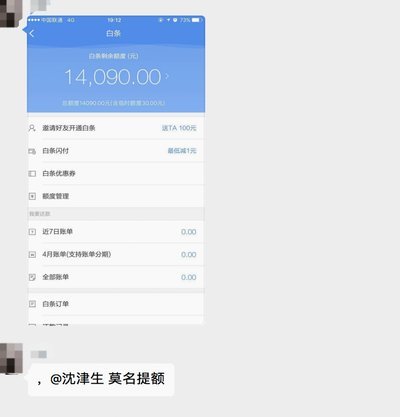
如何高效获取白条额度
“白条”——商业承兑单,在金融领域并非简单地“套钱”工具,而是一种基于特定信用评估和风险定价的融资手段。想要有效“套出”更高的额度,关键在于理解其运作逻辑,并将其视为一种建立长期信誉的桥梁。传统观念认...
携程拿去花实名信息注销全攻略
“携程拿去花”这一表述本身,已经交织了旅行服务平台、第三方支付生态和个人身份信息这三个复杂的维度。用户真正的困惑,并非是某个按钮是否能点到,而是数字时代信息留存机制的底层逻辑。理解这一流程,必须先剥离...
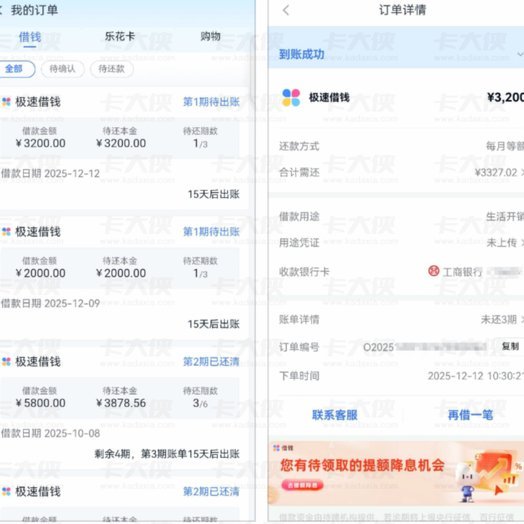
如何提高分期乐购物额度?
分期乐作为一个广受年轻人喜爱的消费金融平台,为用户提供了便捷的购物体验和灵活的资金周转方案。然而,不少用户可能会遇到一个问题——如何有效地利用自己的购物额度,并在必要时将其转换成可用资金?首先,我们要...